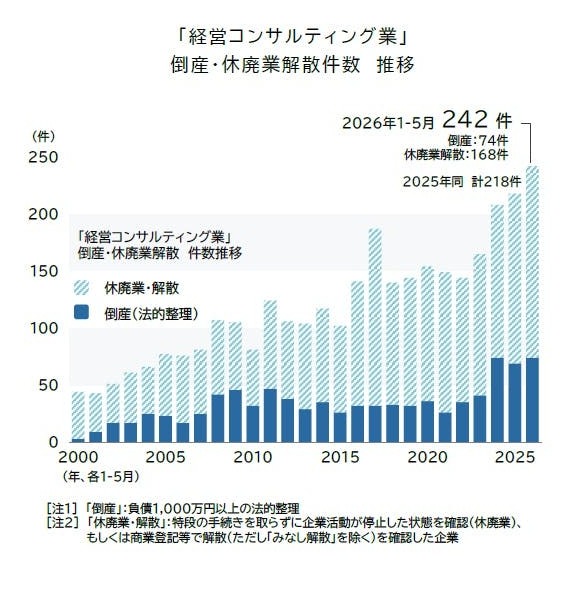
「経営コンサルティング業者」の倒産・休廃業解散動向(2026年1-5月)
데이코쿠데이터뱅크의 원조사 리포트. 2026년 1월부터 5월까지 일본 경영컨설팅업의 도산과 폐업이 242건으로, 연간으로는 600건을 넘겨 2000년 이래 최다가 될 전망이다. 무너지는 곳은 보조금 신청 대행과 절세 스킴 같은 제도 의존형 사업자이고, 수요는 리스크 매니지먼트와 M&A, 신규 사업 개척으로 이동하고 있다.
데이코쿠데이터뱅크의 원조사 리포트. 2026년 1월부터 5월까지 일본 경영컨설팅업의 도산과 폐업이 242건으로, 연간으로는 600건을 넘겨 2000년 이래 최다가 될 전망이다. 무너지는 곳은 보조금 신청 대행과 절세 스킴 같은 제도 의존형 사업자이고, 수요는 리스크 매니지먼트와 M&A, 신규 사업 개척으로 이동하고 있다.
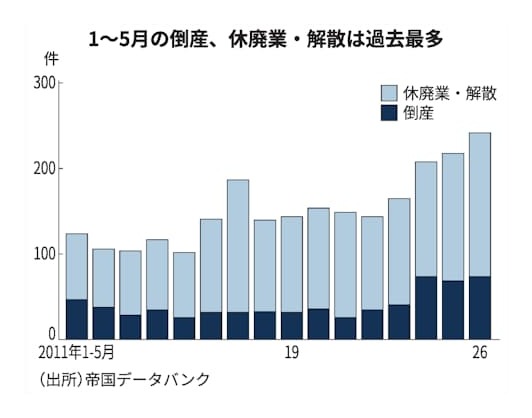
데이코쿠데이터뱅크 집계로 2026년 1월부터 5월까지 일본 경영컨설팅업의 도산과 휴폐업, 해산이 242건으로 2000년 집계 시작 이래 최다를 기록했다. 기초 리서치와 범용 연수 콘텐츠가 생성 AI로 대체되면서, 전문성으로 차별화하지 못하는 사업자의 도태가 가속될 것이라는 전망이다.
오크트리 공동 회장 하워드 마크스가 TBPN(2026.02.26)에서 시장 사이클의 본질, 역발상 투자, AI 시대의 노동과 자율성, 미중 경쟁을 36분간 풀어낸 인터뷰를 정리한다.
IBK투자증권 110페이지 ESG In-Depth 보고서. 한국 부동산 개발의 다음 사이클은 외곽 확장이 아닌 도심 재편의 복합개발이고, 도쿄 사례(다이마루유·시부야 스트림·아자부다이 힐즈)가 가리키는 본질은 ‘건물이 아니라 권역을 운영한다’이다.
MJ Blog의 짧은 부동산 에세이를 도시경제학·주택경제학 표준 문헌과 대조하여, 지지되는 부분과 반박 가능한 부분, 그리고 본문 내 자기모순을 짚는다.
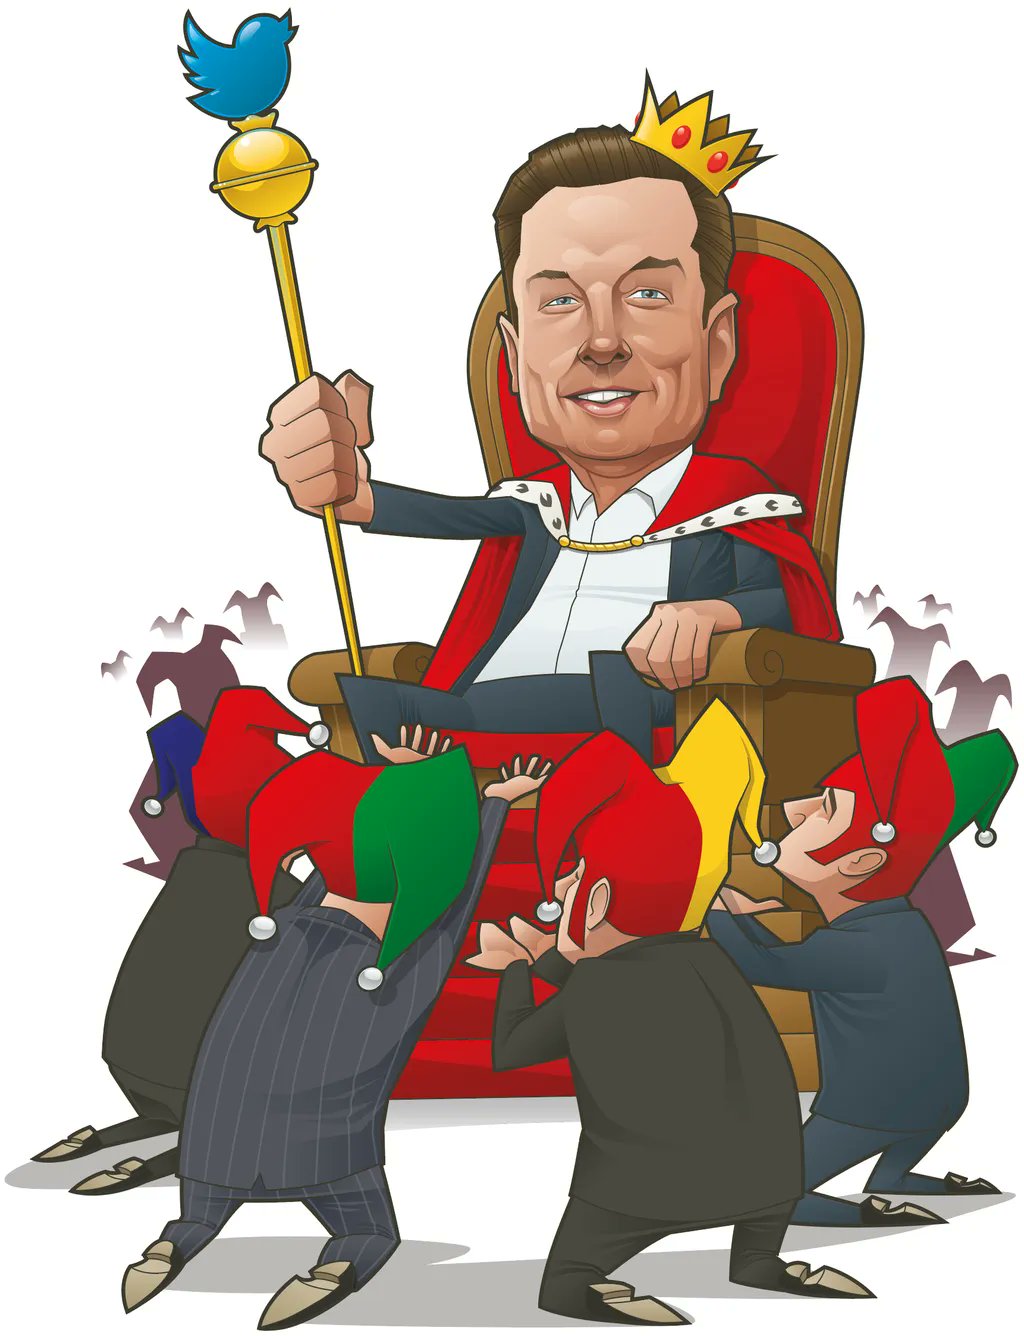
SpaceX는 현금이 마르지 않은 회사인데도 트럼프 친화 백악관의 돈벌이 창이 가장 넓은 시점에 상장한다. 통제권은 지배주주 회사 구조와 일몰 없는 10배 의결권으로 잠가 두고, 사고-빌리고-죽는다 회로의 다음 담보를 만드는 사건이라는 분석.
거의 모든 가구가 집을 소유한 나라에서 임대시장이 소멸하면 어떤 일이 벌어지는가. 루마니아 사례와 세계은행·학술 연구를 통해 극단적 자가보유율의 자기강화 악순환을 정리한다.
전 일본경제신문 채권 시장 25년차 기자 다카이 히로가 일드 커브 스티프닝으로 풀어낸 엔 매수 개입 무력화의 메커니즘. 일본의 정책 조합이 ‘승산 없는 도박’으로 보이는 이유를 짚는다.
Frank H. Knight가 1921년 단행본 「Risk, Uncertainty, and Profit」에서 정립한 *측정 가능한 위험(risk)*과 *측정 불가능한 불확실성(uncertainty)*의 결정적 구분. 측정 가능한 위험은 보험·통계로 비용에 흡수되지만, 진짜 불확실성은 원리적으로 계량되지 않으며, 바로 그 영역의 부담을 짊어지는 대가가 기업가 이윤이라는 100년 된 명제.
Avinash K. Dixit & Robert S. Pindyck가 1994년 단행본 「Investment under Uncertainty」와 1995년 HBR 압축 요약본에서 정립한 실물 옵션(real options) 프레임. 비가역적이고 지연 가능한 투자 결정에서는 단순 NPV가 체계적으로 잘못된 답을 주며, 투자 기회를 콜옵션으로 다시 모형화해야 한다고 주장한다.