3줄 요약
- 니혼게이자이신문이 2026년 9월 20일에 실은 칼럼이다. 니케이QUICK뉴스 편집위원 나가이 요이치가 연재 「머니 저류조류(マネー底流潮流)」에 썼고, AI 산업이 수확체감의 법칙에 부딪혔다고 진단한다.
- 2023년 3분기에 95%였던 하이퍼스케일러 다섯 회사의 투하자본이익률(ROIC)은 2026년 2분기 13%까지 낮아졌고, 자본비용(WACC)과의 차이도 같은 기간 80% 이상에서 3% 미만으로 좁아졌다.
- 필자는 자본이익률이 자본비용을 밑도는 교차점을 「죽음의 교차점(데드크로스)」이라 부르고, 세 가지 사정 때문에 경영자들이 그 교차를 피하지 못한다고 본다.
개발을 늦추자는 호소의 동기
칼럼은 앤트로픽과 오픈AI가 AI 개발 속도를 늦추자고 호소하는 동기부터 의심한다. 폭주를 막자는 뜻만은 아닐 것이고, 언젠가 AI가 자본을 다 먹어 치우는 디스토피아가 뇌리를 스치기 때문일 것이라고 필자는 적었다.
그가 지목한 난제는 수확체감의 법칙이다. 추가로 투자한 만큼 추가 수익이 커지지 않는 현상을 말한다. 농지에 뿌리는 비료를 늘려도 수확량은 생각만큼 늘지 않았다. 옛사람들이 머리를 싸맸던 오래된 문제이면서 지금도 새로운 문제라는 것이 필자의 설명이다.
자본이 버는 힘, 95%에서 13%로
투자한 자금이 얼마나 효과적으로 이익을 버는지를 보여주는 지표가 투하자본이익률(ROIC)이다. 미국에서 하이퍼스케일러로 분류되는 다섯 회사, 그러니까 알파벳과 마이크로소프트, 아마존닷컴, 메타, 오라클의 ROIC는 2023년 3분기 95%를 정점으로 2026년 2분기에는 13%까지 낮아졌다. 자본을 100달러 더 투입했을 때 예전에는 95달러의 추가 이익을 얻었지만 지금은 13달러밖에 얻지 못한다는 뜻이다.
필자는 여기서 사업의 채산성과 자본의 생산성을 구분해야 한다고 말한다.
매출액영업이익률(영업이익/매출액)이 개선되어도 투하자본이익률(영업이익/투하자본)이 떨어지는 일은 흔히 있다. 이익을 늘리는 데 막대한 투자가 필요한 경우다. AI 주식 투자에서 지금 봐야 할 것은 사업의 채산성보다 자본의 생산성이다. 미국 반도체 대기업 엔비디아도 비슷하다. QUICK 팩트셋에 따르면 이 회사의 PER(주가수익비율)은 최근 16배를 밑돌아 약 12년 만의 수준으로 낮아졌다. 이는 자본효율 악화와 떼어 놓을 수 없으며 꼭 「저평가의 증명」인 것은 아니다.
금리가 더해지면 나타나는 죽음의 교차
그런데 필자가 더 중요하게 본 것은 금리와의 관계다. 금리가 오르면 AI 산업의 수확체감이 단숨에 뚜렷해진다. 그는 가중평균자본비용(WACC)이라는 개념을 동원해 설명한다. WACC란 주주나 은행처럼 자금을 대는 쪽이 자금을 받는 쪽에 요구하는 평균 이율이다.
하이퍼스케일러가 버는 힘을 나타내는 ROIC와 WACC의 차이, 그러니까 자금을 대는 쪽에게는 「이자마진」에 해당하는 값이 2023년 3분기에는 80% 이상이었다. 그런데 그 후 수확체감이 자본이익률을 끌어내리는 한편 장기금리 상승이 자본비용을 밀어 올려, 가장 최근에는 3%를 밑돈 것으로 보인다.
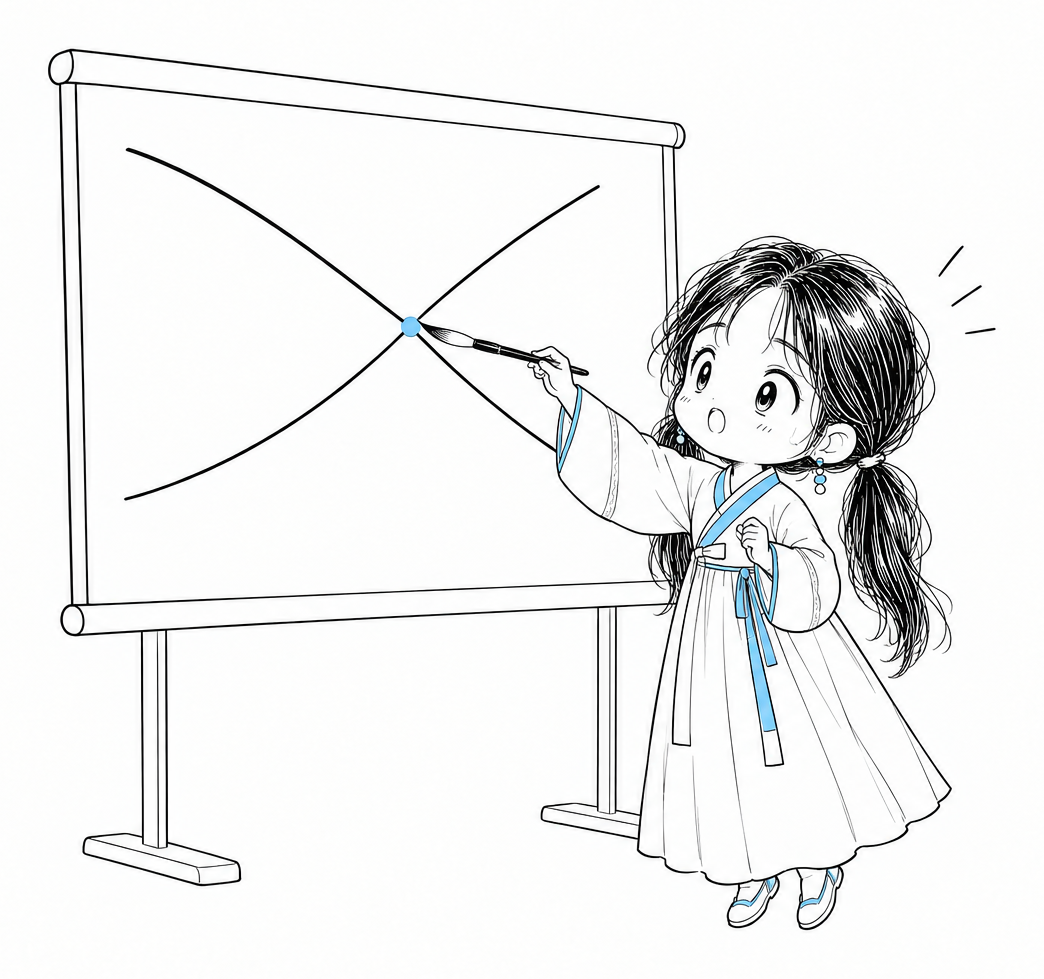
두 선이 만나면 무슨 일이 일어나는가. 필자의 답은 이렇다.
주주는 투자처가 버는 이익이 기대보다 적으면 주식을 처분할 것이다. 새로 주식을 사려고 생각하던 사람도 추가 이익에 걸맞지 않은 설비투자를 계속하고 있다고 판단해 매수를 꺼릴 것이다. 당연히 시가총액은 감소한다. 이것이야말로 생성 AI 탄생 이래 최대의 시련이다. 자본이익률이 자본비용을 밑도는 교차점, 그것이 AI 버블의 붕괴로 이어지는 「죽음의 교차점(데드크로스)」이다. 전례는 2022년 1분기에 있다.
경영자가 교차를 피하지 못하는 세 가지 사정
경영자들이 이 사정을 모를 리 없다고 필자는 전제한다. 그런데도 죽음의 교차점이 숙명이 되는 이유를 그는 세 가지로 정리한다.
| 사정 | 내용 |
|---|---|
| 죄수의 딜레마 | 경쟁에서 살아남으려면 거액 투자를 멈출 수 없다 |
| 장기금리 | 통제하기가 어렵다 |
| 악마의 선택 | 투자를 계속하면 죽음의 교차점을 지나게 되고, 감속하면 반도체나 제조 장비 같은 「곡괭이」 수요에 충격이 생긴다 |
금리 상승은 AI 기업들이 스스로 초래한 부작용이기도 하다고 필자는 덧붙인다. 하이퍼스케일러 다섯 회사가 2026년 1~8월에 발행한 달러 표시 회사채는 총 1570억 달러, 약 24조 엔이다. 이미 지난해 한 해 발행액의 1.7배에 이르렀다. 30~50년짜리 초장기 자금을 놓고 벌이는 쟁탈전이 눈에 띈다는 관찰도 함께 적혀 있다.
순환 거래와 국제결제은행의 경고
수확체감의 원인 가운데 하나로 필자가 지목한 것은 기업들끼리 투자와 대출, 구매 계약을 통해 자금을 주고받는 순환 거래다. 국제결제은행(BIS)은 그런 자금 공급이 과잉 투자를 낳아 금융 불안이나 심각한 불황의 가능성을 높인다고 경고해 왔다.
예를 들어 마이크로소프트는 자사가 약 25%의 주식을 보유한 오픈AI와의 거래에서 2026년 6월 결산 회계연도에 241억 달러의 매출을 계상했다. 오픈AI 매출의 약 60%가 마이크로소프트로 환류하고 있다는 견해도 있다. 오픈AI는 연결 대상이 아니므로 매출이 내부 거래로 상계되지 않는다. 앤트로픽과 아마존 사이에도 비슷한 상호 의존 계약이 있다.
조 달러 단위 상장을 어떻게 볼 것인가
칼럼은 상장을 준비하는 두 회사의 몸값으로 마무리된다.
수확체감에 빠진 주식은 본래 장기 보유에 맞지 않는다. 앤트로픽이나 오픈AI의 기업공개(IPO) 때의 예상 시가총액은 조 달러 단위라고 한다. 그러나 일반 기업이나 개인처럼 순수하게 외부에서 발생한 매출을 전제로 기업 가치를 계산하면 어떨까. 바벨탑을 떠올리게 하지 않는가. AI의 성장 신화를 곧이곧대로 받아들일 수는 없다.
읽고 나서 남은 두 대목
엔비디아의 PER을 읽는 방식이 나에게는 가장 인상 깊었다. PER 16배는 보통 주가가 싸졌다는 신호로 읽힌다. 그런데 필자는 같은 숫자를 자본효율이 나빠진 결과로 해석한다. 분모인 이익이 막대한 설비투자에 기대어 나온 것이라면, 낮은 배수는 싸다는 표시라기보다 경고에 가까워진다. 같은 수치를 놓고 저평가와 적신호라는 정반대의 판정이 나올 수 있다. 어느 쪽인지는 자본의 생산성이 결정한다.
「악마의 선택」이라는 명명도 오래 남았다. 투자를 이어가든 늦추든 손실이 발생하는 구조이므로, 경영자가 합리적으로 판단할수록 교차점에 가까워진다. 필자가 전례로 든 것은 2022년 1분기 한 분기뿐이었다. 다음 전례가 언제 기록될지는 이 칼럼도 말하지 않는다.
출처
니혼게이자이신문 전자판, 「AIバブルはこうして終わる 金利高と収穫逓減「死の交差」」, 니케이QUICK뉴스 편집위원 나가이 요이치(永井洋一), 2026년 9월 20일, 연재 「マネー底流潮流」.
원문: https://www.nikkei.com/article/DGXZQOUB164ZN0W6A910C2000000/
원문은 회원 한정 기사다. 이 다이제스트는 공개된 도입부와, 해당 기사를 발췌 인용한 외부 매체를 대조해 정리했다. 본문 인용문은 그 발췌를 옮긴 것이며 유료 지면 전체를 확인하지는 못했다.
삽화는 블로그 글 「느낌적인 느낌을 숫자로 옮기는 일」의 치비 서소영 라인아트를 참조하여 gpt-image-2.5-flare image-to-image로 생성했다.