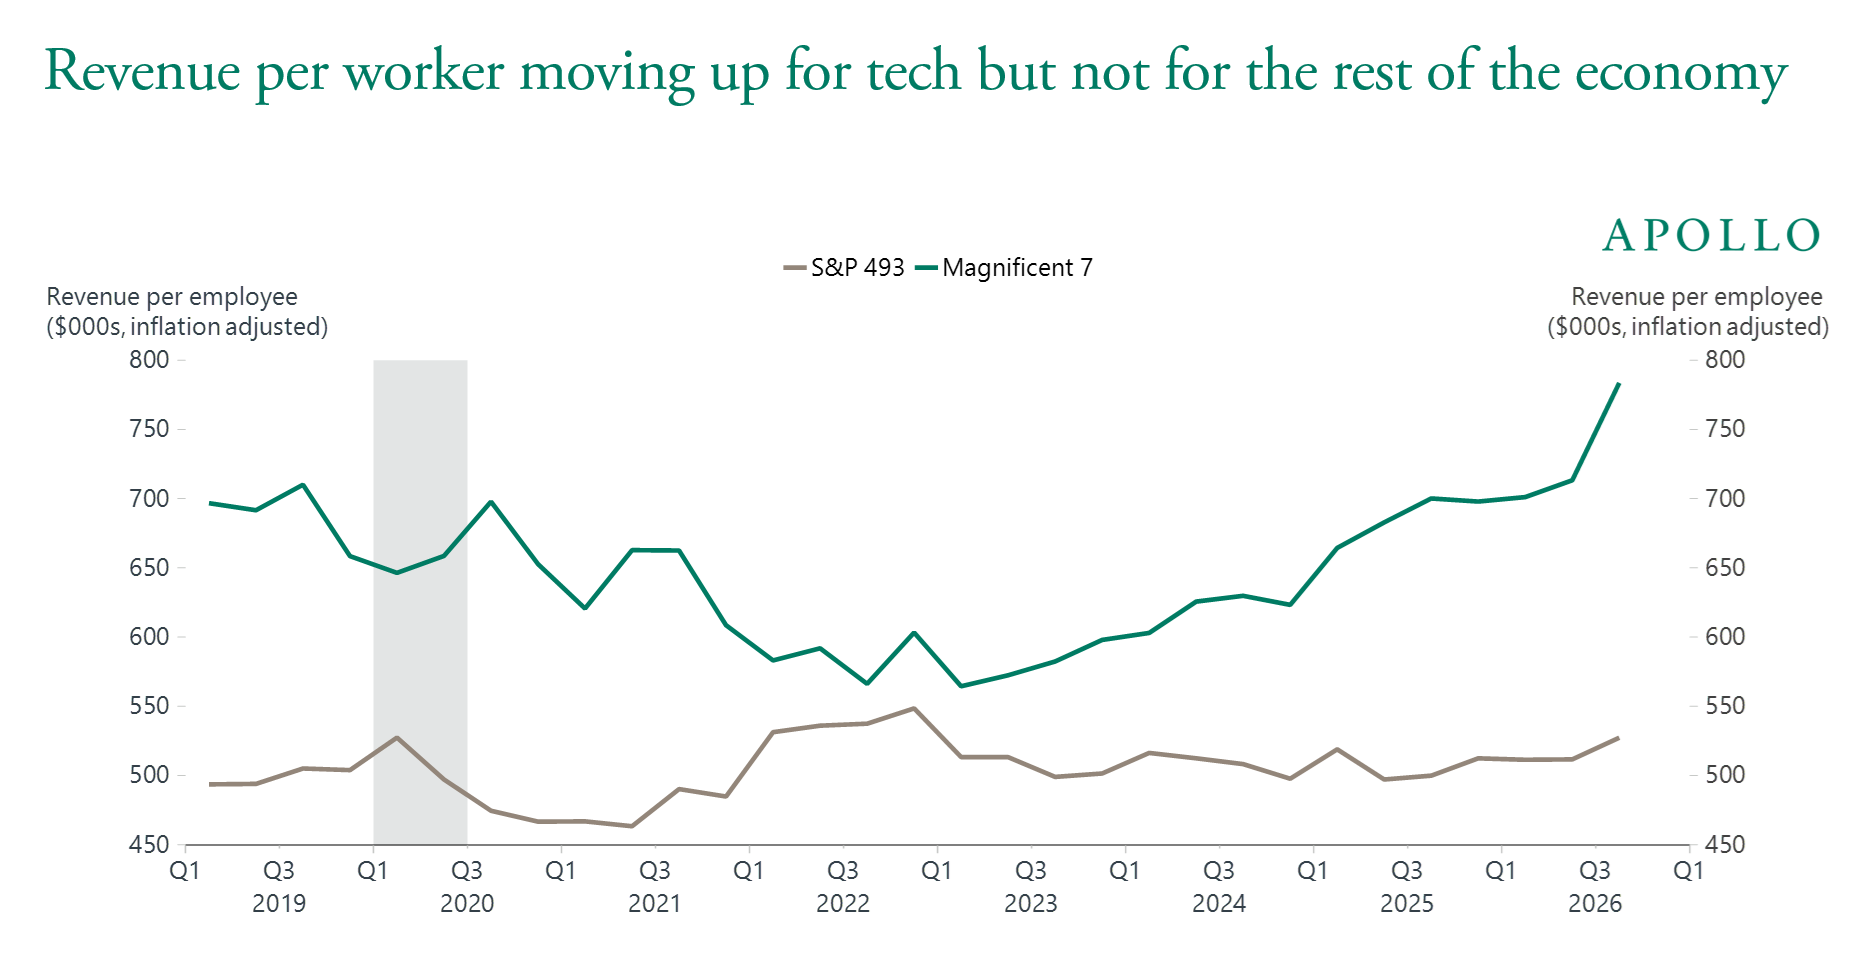
3줄 요약
- 아폴로 글로벌 매니지먼트(Apollo Global Management)의 수석 이코노미스트는 토르스텐 슬록(Torsten Slok)이다. 그는 2026년 10월 24일 자 일간 리포트(The Daily Spark)에서 기술 산업을 제외한 미국 기업들의 AI 투자 성과를 다섯 가지 지표로 점검했다.
- 대형 기술주 7개사인 매그니피센트 7(Magnificent 7)과 달리, 나머지 S&P 493 일반 기업의 1인당 매출과 이익률은 수년째 정체되어 있다. 미국 경제 전체의 총요소생산성 증가율에서도 AI 도입에 따른 상승 징후가 나타나지 않았다.
- AI 토큰 지출은 벤처캐피털 투자를 받은 소수 기업에 극단적으로 편중되어 있다. 일반 기업은 AI가 맥락과 책임을 이해하지 못한다는 한계 때문에, 토큰 구매를 미래 성장을 위한 투자보다는 비용 부담으로 인식하며 지출을 줄이기 시작했다.
기술주와 일반 기업의 실적 괴리
인공지능을 둘러싼 자본 투자와 시장의 기대가 막대하지만, 기술 산업을 제외한 미국의 일반 기업들에서는 재무적 성과가 전혀 나타나지 않고 있다. 토르스텐 슬록은 이 현상을 확인하기 위해 S&P 500 지수 구성 종목을 대형 기술주 7개사인 매그니피센트 7과 나머지 493개 일반 대기업(S&P 493)으로 구분해 두 집단의 실적 추이를 대조했다.1
글 상단의 대표 차트는 2019년 1분기부터 2026년 3분기까지 두 집단의 직원 1인당 매출을 2019년 4분기 물가 기준으로 보정해 비교한 결과다. 매그니피센트 7의 1인당 매출은 2023년 1분기 약 56만 달러를 기록한 뒤 빠르게 증가하여 2026년 3분기에는 약 78만 달러로 늘었다. 반면 같은 기간 S&P 493 기업의 물가 조정 1인당 매출은 50만 달러에서 53만 달러 사이에서 일정하게 유지되었다.
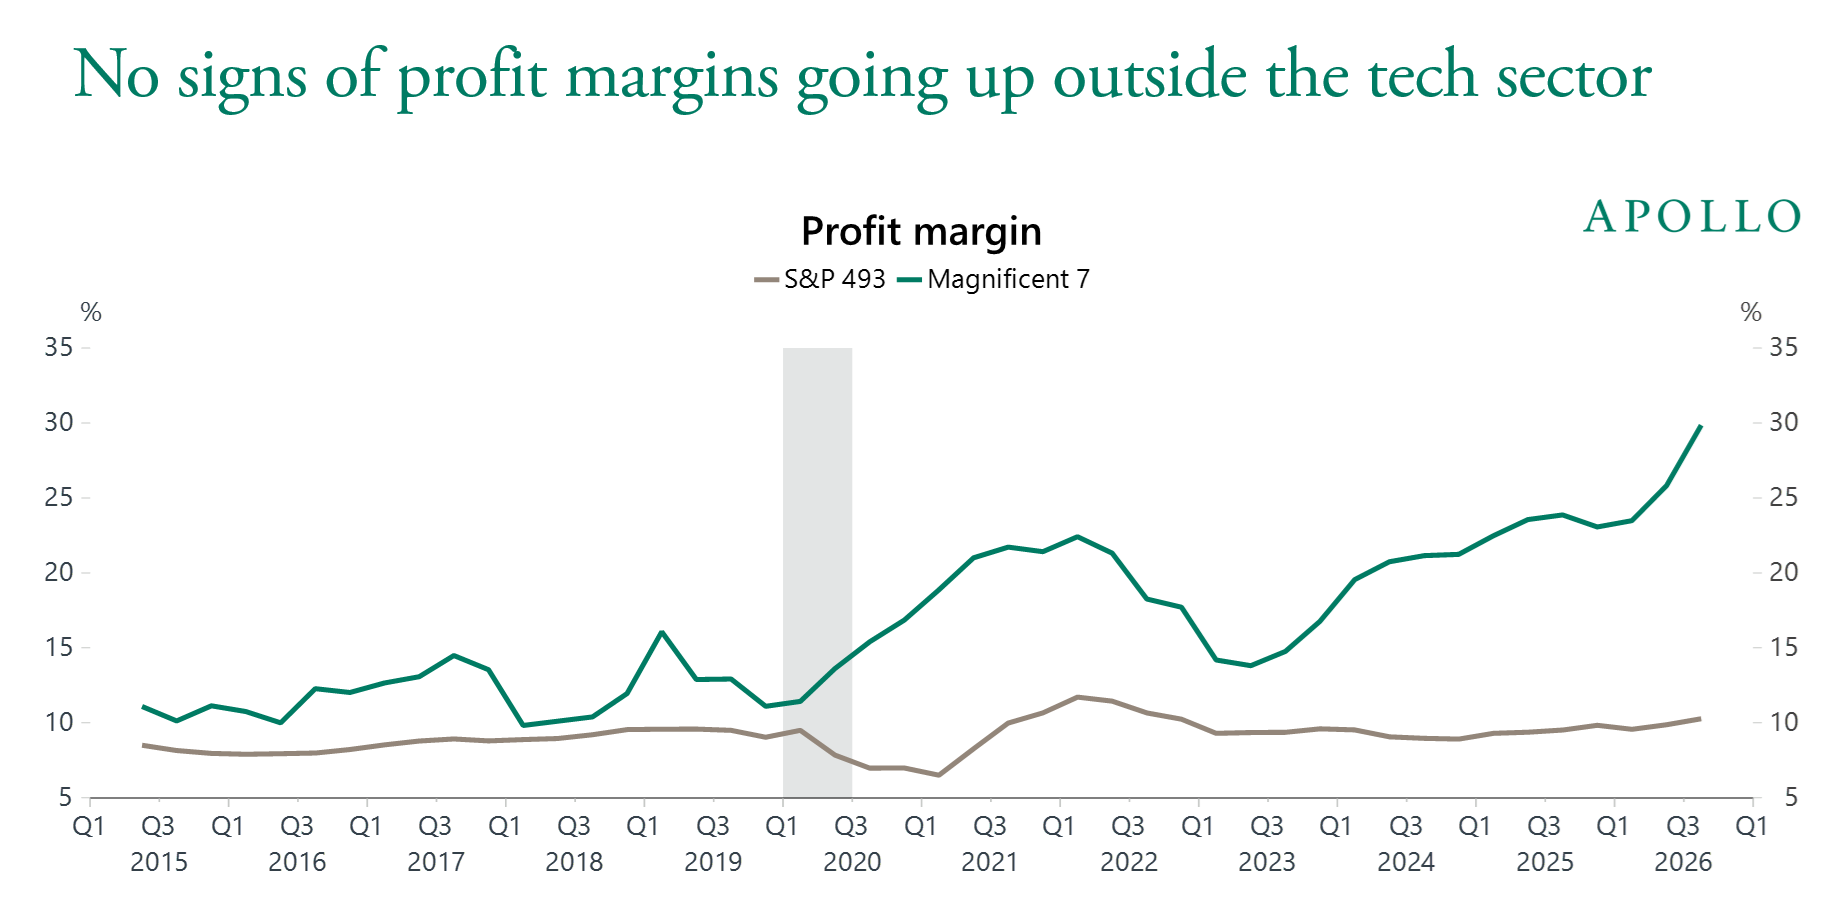 매그니피센트 7과 S&P 493의 이익률(%) 추이 비교. 자료: Bloomberg, Macrobond, Apollo Chief Economist.
이익률 추이에서도 두 집단의 차이가 확인된다. 2015년 1분기부터 2026년 3분기까지의 이익률을 집계한 두 번째 차트를 보면, 매그니피센트 7의 이익률은 2023년 초 약 14%에서 계속 상승해 2026년 3분기 약 30%까지 높아졌다. 이와 대조적으로 S&P 493 기업의 이익률은 2023년 이후 내내 9~10% 수준에서 거의 변하지 않았다.
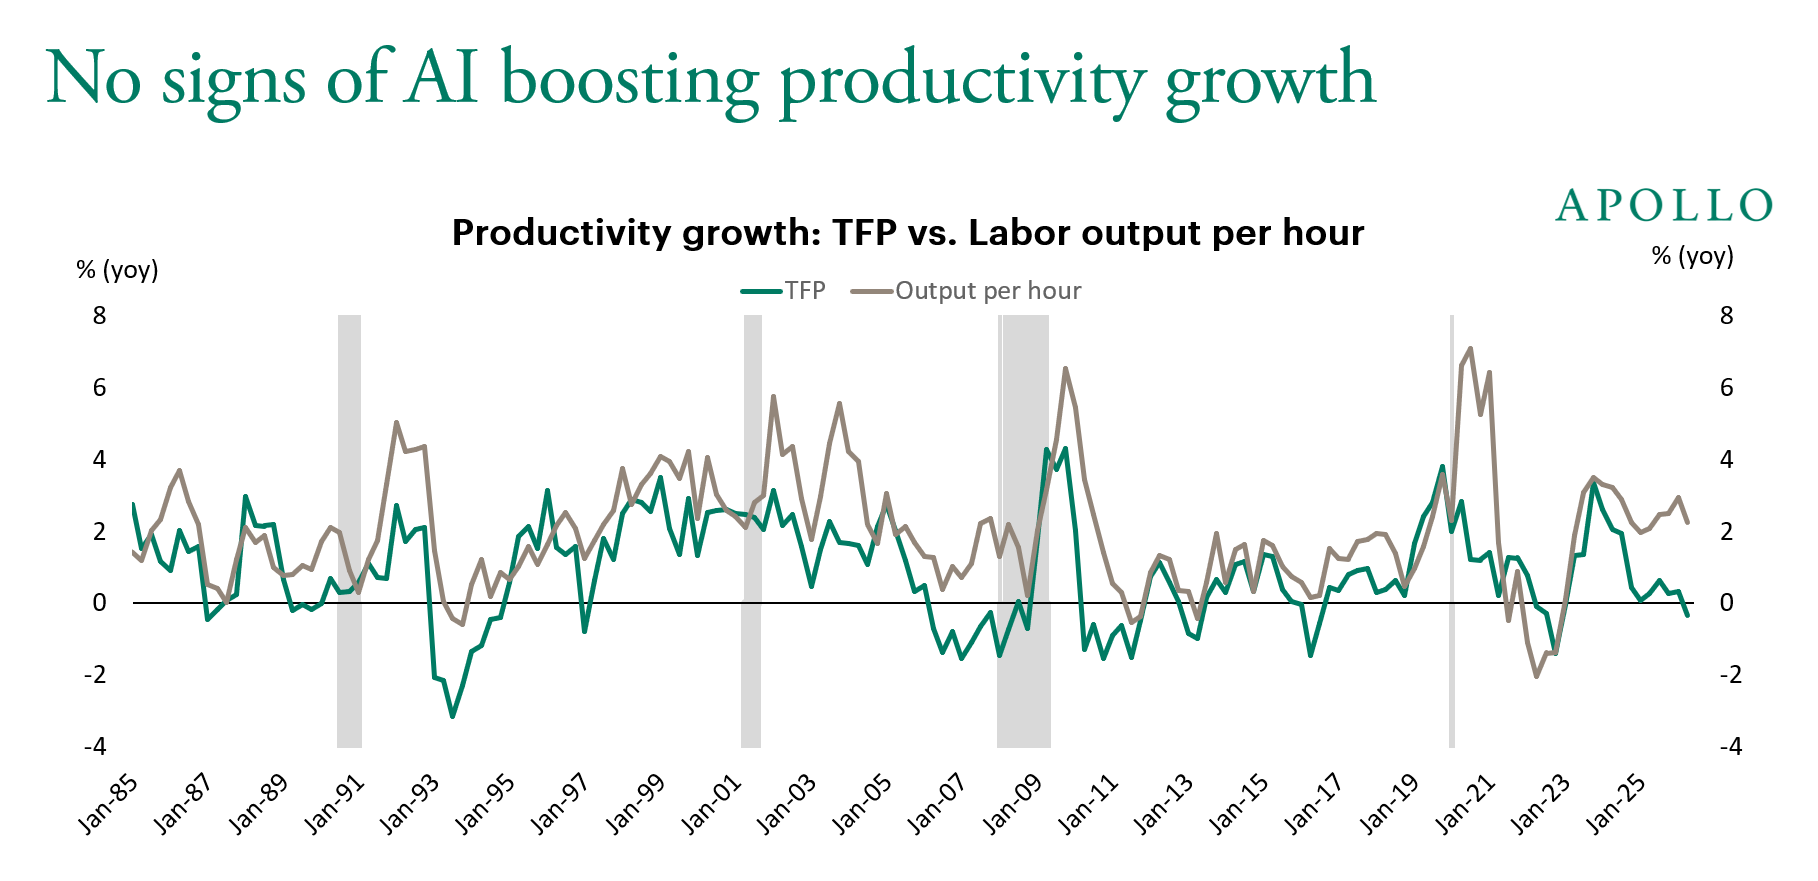 미국 총요소생산성(TFP)과 시간당 노동 산출량의 전년 대비 증가율(%). 자료: Federal Reserve Bank of San Francisco, US Bureau of Labor Statistics, Apollo Chief Economist.
기업 재무 지표에 이어 거시경제 전체의 생산성 통계에서도 AI가 성장을 촉진한다는 증거는 아직 확인하기 어렵다. 세 번째 차트는 1985년부터 2026년까지 미국의 시간당 노동 산출량(Labor output per hour)과 총요소생산성(Total Factor Productivity, TFP)의 전년 대비 증가율을 함께 제시한다.2 두 지표 모두 2023년 무렵 일시적으로 반등했으나 이후 증가세가 둔화되었고, 2025년과 2026년에는 총요소생산성 증가율이 0% 수준으로 낮아졌다.
AI 도입이 최종 손익(bottom line)을 뚜렷하게 개선하지 못하자, 기술 기업을 제외한 미국의 일반 기업들은 AI 도입 속도를 조절하기 시작했다. 일반 기업들은 이제 토큰 지출을 미래 성장을 위한 투자라기보다 당장 이익률을 낮추는 비용 요인(cost center)으로 받아들이고 있다.
소수 VC 투자 기업에 집중된 토큰 지출
일반 기업들이 지출을 억제하는 동안 토큰 소비를 계속 늘리는 주체는 벤처캐피털(VC)의 투자를 받은 기업들이다. 리포트에 따르면 미국의 일반 기업들은 최신 AI 모델을 필요로 하지도 않고, 그에 상응하는 높은 비용을 지불할 의사도 없다. 에이전트형 AI(agentic AI) 도입과 토큰 소비가 소수 기업에만 집중되어 있는 한, AI가 거시경제 전반에 미치는 파급효과는 매우 제한적일 수밖에 없다.
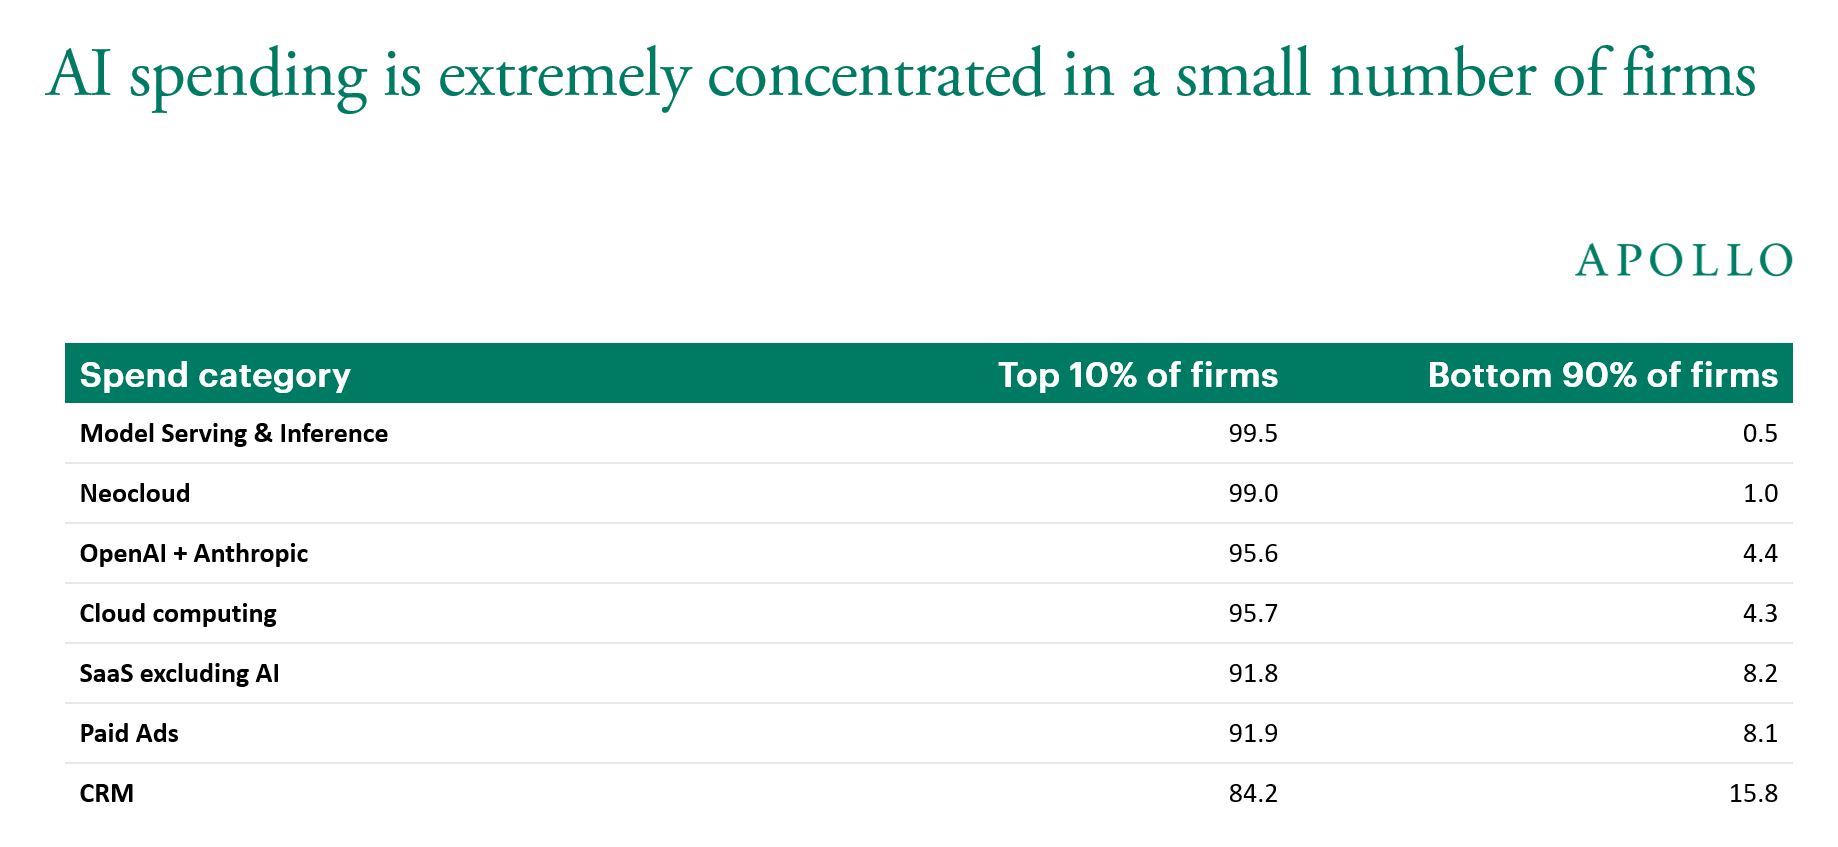 지출 부문별로 상위 10% 기업과 하위 90% 기업이 차지하는 지출 비중(%). 자료: Ara Kharazian (Chief Economist, Ramp), Apollo Chief Economist.
네 번째 차트는 기업 지출 관리 플랫폼 램프(Ramp)의 수석 이코노미스트 아라 카라지안(Ara Kharazian)이 집계한 부문별 지출 집중도를 보여 준다.3 고객관계관리(CRM) 소프트웨어에서는 상위 10% 기업의 지출 비중이 84.2%다. AI를 제외한 서비스형 소프트웨어(SaaS)에서도 91.8%로 높다. 이런 일반 기업용 소프트웨어와 비교해도 AI 관련 지출은 훨씬 극단적으로 편중되어 있다. 모델 서빙 및 추론(Model Serving & Inference)에서는 상위 10% 기업의 지출 비중이 99.5%다. GPU 특화 클라우드인 네오클라우드(Neocloud)에서는 이 비중이 99.0%다. OpenAI와 Anthropic에 대한 지출에서도 상위 10% 기업이 95.6%를 차지한다.4 나머지 하위 90% 기업이 모델 서빙 및 추론에서 차지하는 비중은 0.5%에 불과하다.
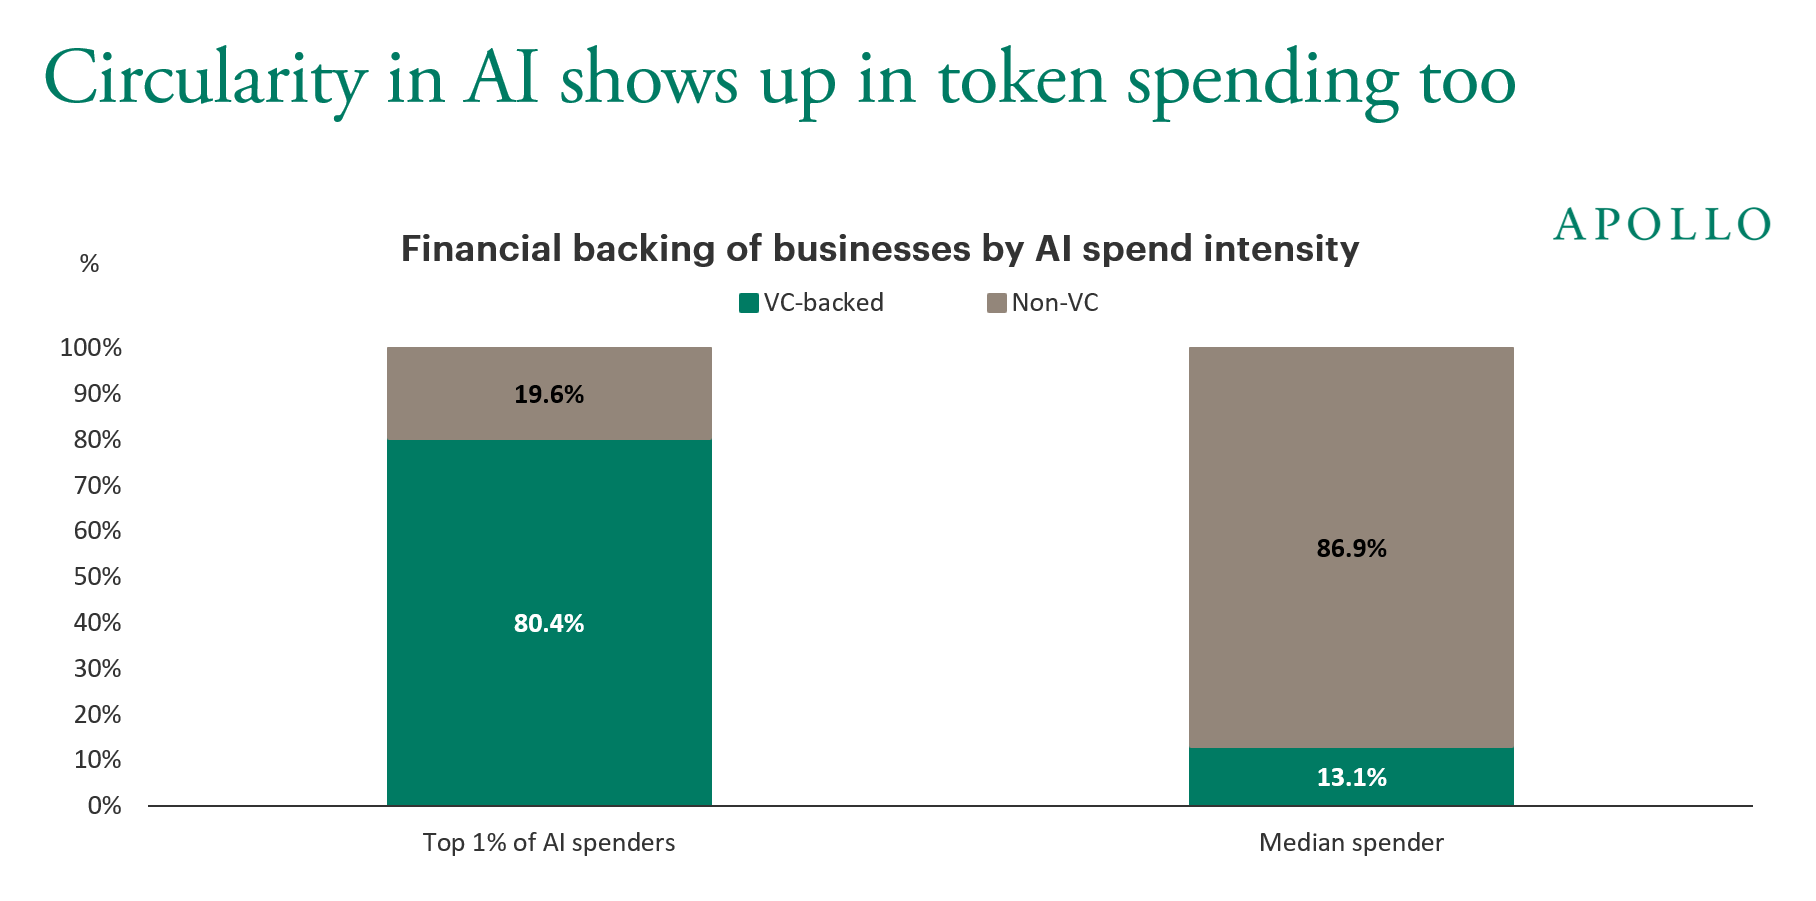 AI 지출 수준에 따라 비교한 기업의 자금 조달 유형별 비중(%). 자료: Ramp AI Index, Apollo Chief Economist.
다섯 번째 차트는 이처럼 집중된 AI 토큰 지출에서도 자금의 순환 구조(circularity)가 나타난다는 점을 확인해 준다. 램프 AI 지수로 AI 지출 상위 1% 기업과 지출 규모가 중앙값(median)에 해당하는 기업의 자금 조달 배경을 비교했다. 상위 1% 기업 중 벤처캐피털 투자를 받은 기업(VC-backed)은 80.4%, 받지 않은 기업은 19.6%였다. 반면 지출 규모가 중앙값에 해당하는 기업 중에서는 벤처캐피털 투자를 받지 않은 기업이 86.9%, 받은 기업이 13.1%였다. 벤처캐피털이 스타트업에 제공한 자금은 다시 AI 모델 제공사들의 토큰 매출로 집계된다.
계산 능력과 경영 판단의 차이
향후 AI 모델이 범용 상품(commoditized)이 되어 지능의 단가가 점점 낮아지더라도 한 가지 과제가 남는다. 미국의 일반 기업들이 그 저렴해진 지능을 활용해 매출 성장률과 이익률을 실제로 높일 수 있느냐는 문제다. 슬록은 이 과제가 시장의 일반적인 예상보다 훨씬 달성하기 어렵다고 본다.
AI는 훌륭한 계산기일 수 있지만, 기업 경영에 필요한 지능의 대부분은 판단 능력(judgment)이다. 판단은 맥락에 좌우되며, 어떤 사람에게 묻는지 혹은 어떤 모델에 묻는지에 따라 답이 달라진다. 무엇보다 AI는 책임 소재(accountability), 신뢰, 조직 문화, 불문율, 윤리적 절충, 공정성을 이해하지 못한다. 이러한 요소들은 평판 위험(reputational risk)에 영향을 주며, 궁극적으로 매출 성장과 이익률을 결정한다.
| 구분 | 계산기로서의 지능 (AI 모델) | 기업 경영의 판단 (S&P 493 요구 조건) |
|---|---|---|
| 핵심 기능 | 정형화된 연산과 정보 처리 | 맥락에 의존하는 의사결정 |
| 결과의 일관성 | 입력에 따른 계산 결과 산출 | 질문 대상(사람 또는 모델)과 상황에 따라 해답이 달라짐 |
| 다룰 수 없는 요소 | 책임 소재, 신뢰, 조직 문화, 불문율, 윤리적 절충, 공정성 | 평판 위험 관리 및 이해관계자 조율 |
| 재무적 영향 | 범용화로 단가가 낮아져도 AI만으로 이익률을 개선하는 데는 한계가 있음 | 평판 위험과 직접 관련되며 장기 매출 성장과 이익률에 영향을 줌 |
이 리포트의 결론은 명확하다. AI 산업의 성패는 매그니피센트 7보다 S&P 493 일반 기업들의 성과에 따라 결정되며, 현재까지 기술 산업 이외의 기업들에서는 매출 성장이나 이익률이 개선되고 있다는 증거가 확인되지 않았다.
가장 흥미로운 지점
네 번째와 다섯 번째 차트를 함께 읽어 보면 AI 토큰을 실제로 누가 구매하고 있는지가 분명해진다. 나는 이 고객 구성에 먼저 눈길이 갔다. 그동안 하드웨어 인프라 투자에서는 빅테크가 클라우드나 칩 기업에 자본을 투입하고 그 자금이 다시 서버 구매 대금으로 유입되는 순환 거래가 주로 거론되었다. 그런데 법인카드 결제 데이터를 보면 API와 토큰 소비에서도 동일한 구조가 관찰된다. 현재의 토큰 매출 증가는 전통 산업 전반에서 업무 방식이 바뀌었기 때문이라기보다 벤처캐피털이 스타트업에 투자한 자금이 모델 제공사의 매출로 전환된 결과다.
슬록은 ‘계산기’와 ‘판단’을 구분했다. 이 구분은 일반 대기업들이 모델 가격이 하락해도 선뜻 토큰 소비를 늘리지 않는 이유를 설득력 있게 설명한다. S&P 493 기업들이 부담하는 주요 비용과 위험에는 단순한 계산 속도보다 거래처와의 신뢰, 규제와 불문율, 사고가 났을 때의 책임 소재, 기업 평판이 더 큰 영향을 준다. 모델이 이런 맥락을 고려해 판단하고 책임까지 분담할 수 없는 한, 추론 단가가 낮아진다는 이유만으로 일반 기업의 이익률이 즉각 개선되기를 기대하기는 어렵다.
출처
Torsten Slok, Apollo Global Management (The Daily Spark), 2026-10-24 원문: https://www.apollo.com/wealth/insights-news/insights/daily-spark/no-signs-of-ai-payoff-outside-the-tech-sector
매그니피센트 7(Magnificent 7)은 애플, 마이크로소프트, 알파벳, 아마존, 엔비디아, 메타, 테슬라 등 미국의 대형 기술 기업 7곳을 가리키며, S&P 493은 S&P 500 지수에서 이 일곱 기업을 제외한 나머지 493개 상장 기업이다. ↩︎
차트에 쓰인 총요소생산성(TFP)은 가동률을 보정한(utilization-adjusted) 지표다. 샌프란시스코 연방준비은행은 존 퍼널드(Fernald, 2014)의 방법론에 따라 이 지표를 산출한다. 경기 순환에 따른 설비와 노동 가동률의 변동을 제거해 기술 혁신과 효율성 변화를 측정한다. ↩︎
램프(Ramp)는 미국 기업들의 법인카드 결제와 청구서 지출 데이터를 기반으로 기업들의 AI 서비스 결제 비중과 확산을 추적하는 ‘램프 AI 지수(Ramp AI Index)‘를 발표하고 있다. ↩︎
네오클라우드(Neocloud)는 코어위브(CoreWeave)나 람다(Lambda)처럼 AI 학습과 추론을 위한 고성능 GPU 인프라 임대에 특화된 신생 클라우드 사업자를 일컫는다. ↩︎