3줄 요약
- 삼성증권 글로벌주식팀의 이영진 시니어 애널리스트가 2026년 10월 27일 발표한 리포트다. 나스닥 상장(티커
ANT)을 추진 중인 앤스로픽의 S-1 증권신고서 초안을 제품 전략, 핵심 실적 변수, 장기 컴퓨팅 계약, 지배구조, 재무제표 순으로 분석했다. - 앤스로픽의 2026년 2분기 매출은 115.6억 달러로 전년 동기 대비 1,368% 증가했다. 컴퓨팅 지출 1달러당 매출 배수는 2.08배까지 상승했으며, 내부 코드베이스의 90% 이상을 Claude로 작성한다. 이러한 운영 효율에 힘입어 2분기 GAAP 영업이익은 9.7억 달러(영업이익률 8.4%), 조정 영업이익은 22.4억 달러(조정 영업이익률 19.3%)로 흑자 전환했다.
- 마이크로소프트(449억 달러), 구글(1,145억 달러), 아마존(1,100억 달러), 브로드컴(TPU 금융리스 1,612억 달러) 등과 맺은 대규모 장기 인프라 지급 의무가 상장 이후의 주요 부담 요인으로 꼽힌다. 아울러 전략적 파트너 대상 770억 달러 한도의 전환증권 조달 구조와 창업자(Class F) 및 장기공익신탁(Class T)이 주주총회와 이사회 권한을 각각 행사하는 지배구조도 핵심 변수다.
S-1 서류 공개 개요와 3개 레이어 제품 전략
앤스로픽이 나스닥 상장을 위한 S-1 증권신고서 초안을 공식 공개했다1. 리포트 표지에 정리된 종목 기본 정보를 보면 2026년 5월 기준 기업 가치는 9,650억 달러, 2026년 7월 기준 연 환산 매출(ARR)은 650억 달러다. 이번 공시 초안은 앤스로픽의 제품과 플랫폼 전략, 실적 결정 요인, 장기 컴퓨팅 인프라 계약, 자본 조달 및 상장 후 지배구조, 분기별 재무제표를 상세히 담고 있다.
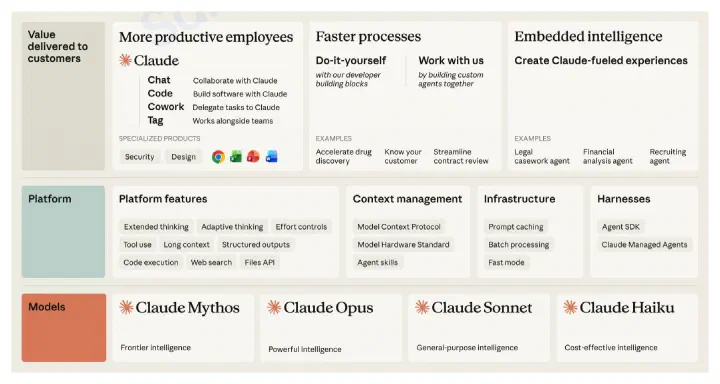
앤스로픽은 자사 제품 및 플랫폼 전략을 Claude 모델(Models), Claude 플랫폼(Platform), 자체 애플리케이션(Value delivered to customers)의 3개 레이어로 정의한다. 기반이 되는 프런티어 모델이 지능을 생성하고, 플랫폼이 기업 업무 환경에서 에이전트를 개발하고 실행하는 도구를 지원하며, 자체 애플리케이션이 최종 사용자에게 AI 서비스를 전달한다. 모델 성능이 개선되면 플랫폼과 애플리케이션 전반의 효용이 높아지고, 고객 사용 경험이 다시 모델 연구와 제품 개발로 환류되는 구조다.
| 레이어 | 핵심 구성 요소 | 역할 및 특징 |
|---|---|---|
| Models | Claude Mythos(Fable 포함), Opus, Sonnet, Haiku | 성능, 비용, 속도에 따라 4개 클래스로 구분된 프런티어 모델군 |
| Platform | Platform features, Context management, Infrastructure, Harnesses | Agent SDK, Claude Managed Agents, MCP, Model Hardware Standard 등 기업용 에이전트 개발 및 실행 인프라 |
| Applications | Claude.ai(Chat), Claude Code, Claude Cowork, Claude Tag, 특화 앱(Security, Design, Science) | 코딩과 일반 지식노동, 보안, 디자인, 과학 연구를 수행하는 가상 동료(Virtual Collaborator) |
첫 번째 레이어인 Claude 모델 제품군은 네 가지 클래스로 구성된다. 최상위 모델인 Mythos(Fable 포함)는 고난도 추론과 코딩, 장시간 에이전트 작업을 담당한다. Mythos는 고위험 기능에 대한 접근을 제한하는 방식(Project Glasswing)으로 운영하며, Fable은 별도의 안전장치를 적용해 일반 고객에게 공개한다. Opus는 복잡한 전문 업무용 고성능 모델이고, Sonnet은 범용 업무에 맞춘 균형형 모델이며, Haiku는 대량 추론과 저비용 작업을 위한 경량 모델이다.
두 번째 레이어인 Claude Platform은 기업용 AI 에이전트의 개발, 배포, 운영을 뒷받침하는 통합 플랫폼이다. 확장 사고(Extended thinking), 적응형 사고(Adaptive thinking), 도구 사용, 코드 실행 같은 플랫폼 기능과 함께 컨텍스트 관리 도구로 MCP(Model Context Protocol), Agent Skills, Model Hardware Standard를 지원한다. Agent SDK와 Claude Managed Agents 같은 에이전트 실행 인프라(Harnesses)도 직접 제공한다. 기업이 동일한 개발 구성요소로 코딩, 재무분석, 컴플라이언스, 연구 등 각 업무에 특화된 에이전트를 구축할 수 있도록 설계했다.
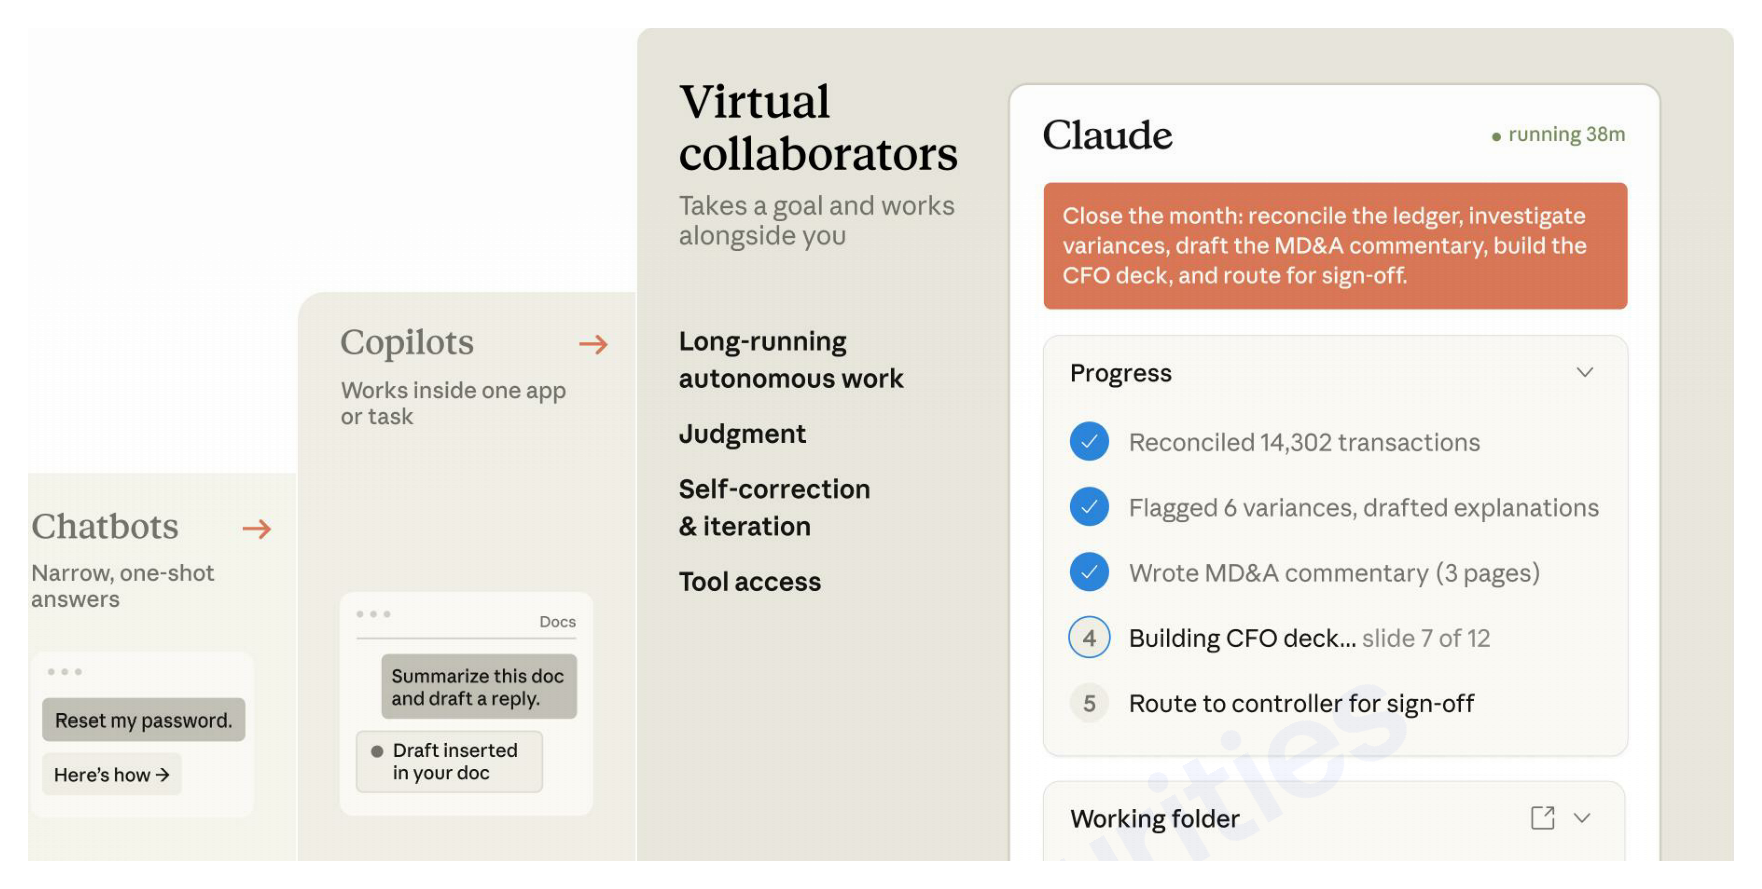 단발성 질문에 답하는 챗봇(Chatbots)과 단일 앱 내 보조에 머무는 코파일럿(Copilots)을 지나, 목표를 부여받아 장시간 자율 작업과 판단, 자기교정, 도구 호출을 수행하는 Virtual Collaborator로의 전환. 출처: Anthropic S-1, 삼성증권
세 번째 레이어인 자체 애플리케이션은 Claude Code, Claude Cowork, Claude.ai를 중심으로 구성된다. 자율형 코딩 에이전트인 Claude Code는 코드 작성과 수정은 물론 계획 수립, 테스트, 디버깅, 코드 커밋에 이르는 소프트웨어 개발 전 과정을 수행한다. 여러 에이전트가 병렬로 작업을 처리할 수 있으며 터미널, 데스크톱, 웹, 모바일 환경과 GitHub 등 주요 개발도구에 통합되어 있다. Claude Cowork는 Claude Code의 에이전트 아키텍처를 일반 지식노동으로 확장한 제품이다. 별도 코딩 없이 자연어 지시만으로 파일 분석, 애플리케이션 조작, 정보 조사, 문서 및 스프레드시트 작성 등 여러 애플리케이션에 걸친 복합 업무를 자율 수행한다. 2026년 9월에는 대화형 AI와 업무 실행 기능을 하나의 애플리케이션으로 통합했다. 앤스로픽은 이처럼 인간과 함께 다단계 업무를 전문적인 수준으로 완수하는 체계를 가상 동료(Virtual Collaborator)로 정의한다.
산업별 전문 애플리케이션과 하드웨어 결합도 추진하고 있다. Microsoft 365와 Chrome 등 기존 업무 환경에 Claude를 통합하는 한편 협업용 Claude Tag, 디자인용 Claude Design, 사이버보안용 Claude Security, 과학 연구용 Claude Science를 출시했다. Claude Security는 코드베이스의 복잡한 취약점을 탐지하고 수정 방안을 제시하며, OSS Scanner를 통해 오픈소스 프로젝트까지 분석 범위를 확장했다. 생명과학 및 로보틱스 분야에서는 2026년 4월 컴퓨팅 생물학 기업 Coefficient Bio를 인수하고 자체 분자생물학 연구실을 구축했으며, Model Hardware Standard를 통해 AI 에이전트가 현미경, 액체 처리 장치, 로봇팔 등 실험실과 제조 장비를 직접 제어하는 기술도 개발하고 있다.
실적을 결정하는 4가지 핵심 요인
S-1 서류는 앤스로픽의 실적을 결정하는 핵심 요인으로 ① Claude 도입 확대, ② 컴퓨팅 효율성, ③ 운영 효율성, ④ 컴퓨팅 투자의 네 가지를 제시한다.
1. 엔터프라이즈 고객 도입 확대와 NRR 900%
모델 성능 향상과 코딩 및 에이전트 기반 워크플로의 확산은 기업 고객의 빠른 증가와 기존 고객의 지출 확대로 이어졌다. 최근 12개월(TTM) 기준 연간 매출 10만 달러 이상을 지출하는 기업 고객 수는 2023년 말 약 20개, 2024년 말 약 200개, 2025년 말 약 1,500개(2025년 9월 말 기준 950개 이상)로 해마다 증가해, 2026년 9월 말에는 11,900개 이상에 도달했다.
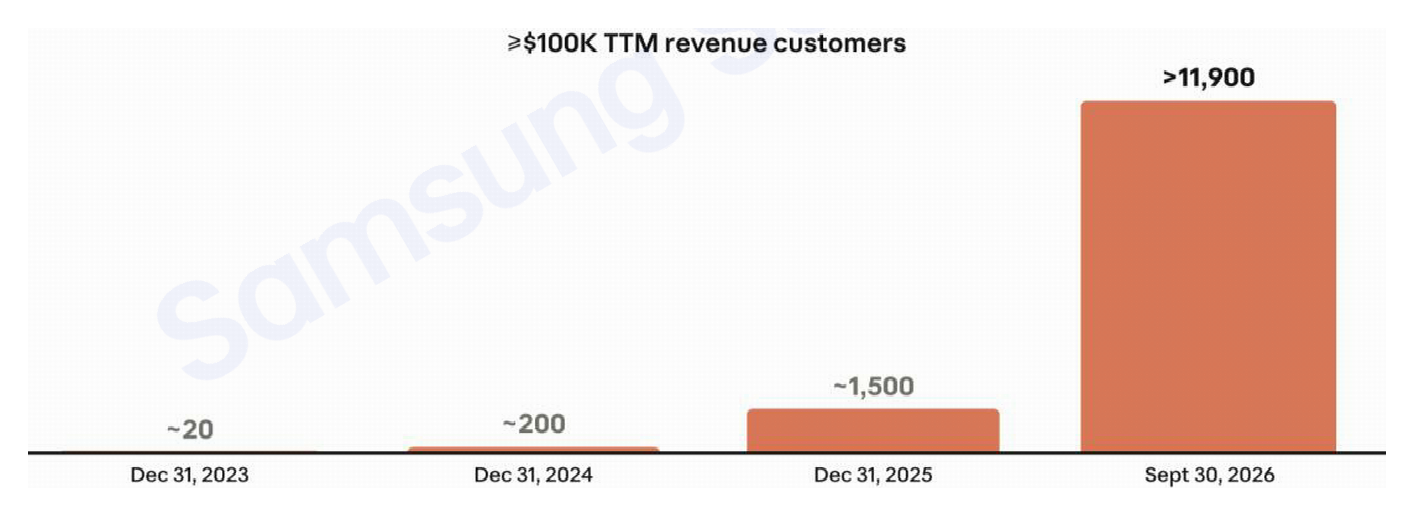 최근 12개월 매출 10만 달러 이상 고객 수 추이(2023년 말 약 20개에서 2026년 9월 말 11,900개 이상으로 증가). 출처: Anthropic S-1, 삼성증권
이 가운데 연간 매출 100만 달러 이상 고객은 1,900개 이상, 1,000만 달러 이상 고객은 약 250개 수준이다. 기존 고객의 사용량 확대를 보여주는 순매출유지율(NRR)은 약 900%를 기록하고 있다. 연 매출 10만 달러 이상 고객 중 Claude Platform과 자체 애플리케이션을 함께 사용하는 비중도 2025년 말 30%에서 2026년 3분기 50% 이상으로 높아졌다.
2. 컴퓨팅 효율성 2.08배와 4대 칩 오케스트레이션
S-1 서류는 컴퓨팅 지출 1달러당 창출하는 지능과 매출의 규모가 AI 기업의 장기 수익성과 존속 가능성을 판가름한다고 설명한다. 앤스로픽은 Claude가 후속 모델 개발에 직접 기여하는 ‘Closing the Loop’ 구조로 학습 효율을 높이는 동시에, 추론 최적화를 통해 동일한 모델 성능을 더 적은 연산 자원으로 구현하고 있다. 하드웨어 측면에서는 AWS Trainium, Google TPU, NVIDIA GPU, AMD GPU 등 4개 칩 계열을 아우르는 자체 오케스트레이션 체계를 구축해 워크로드별 가격 대비 성능을 최적화하고 특정 공급업체 의존도를 낮췄다.
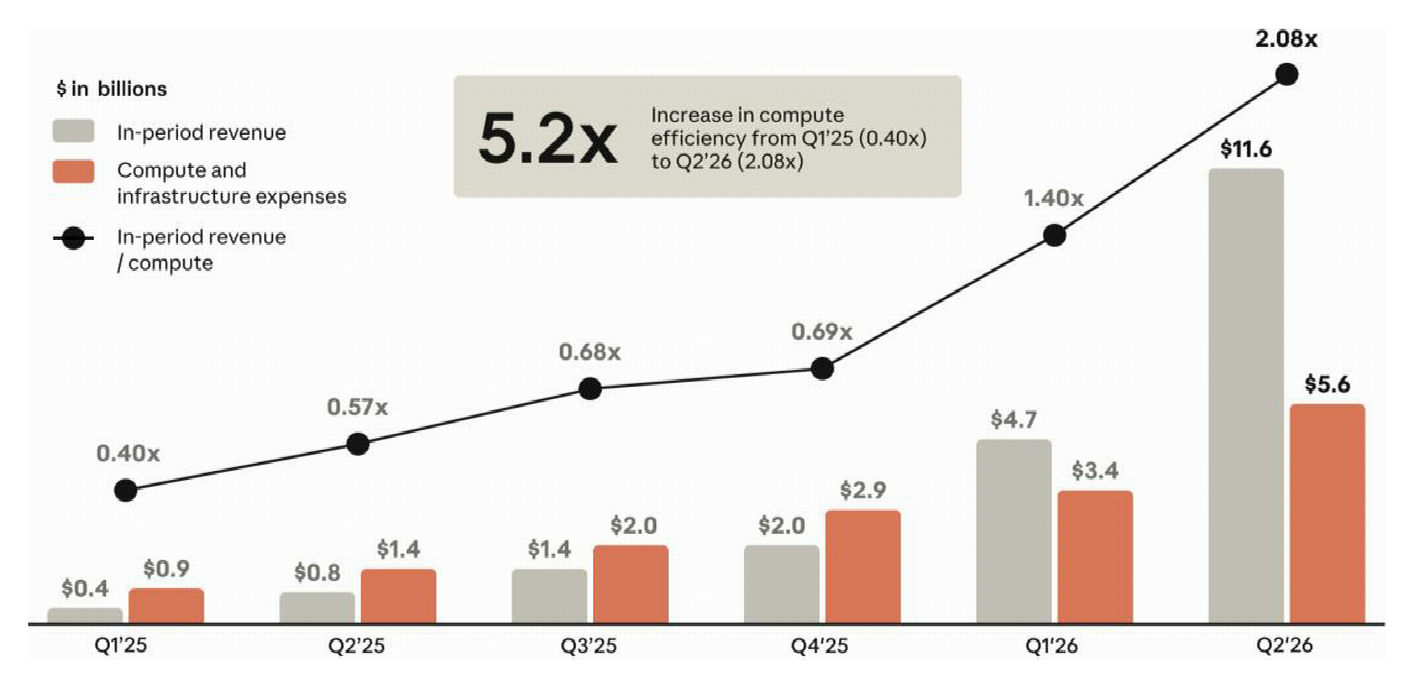 2025년 1분기부터 2026년 2분기까지의 분기별 매출(회색 막대), 컴퓨팅 및 인프라 비용(주황색 막대), 컴퓨팅 지출 대비 매출 배수(검은색 선). 5개 분기 만에 효율 배수가 0.40배에서 2.08배로 5.2배 상승했다. 출처: Anthropic S-1, 삼성증권
그 결과 2026년 2분기 매출이 전년 동기 대비 1,368% 증가하는 동안 컴퓨팅 및 인프라 비용 증가율은 300%에 머물렀다. 같은 기간 컴퓨팅 및 인프라 비용 대비 분기 매출 배수(In-period revenue / compute)는 2025년 1분기 0.40배에서 2026년 1분기 1.40배로 1배를 초과한 데 이어, 2026년 2분기에는 컴퓨팅 지출 1달러당 2.08달러의 매출을 창출하는 2.08배를 기록했다.
3. 내부 코드 90% 자동화와 조정 영업이익 흑자 전환
운영 측면에서는 높은 인재 밀도와 내부 업무의 Claude 자동화가 매출 대비 인건비와 운영비 부담을 낮췄다. 2025년 9월부터 2026년 9월까지 최근 12개월 매출이 약 1,200% 증가하는 동안 직원 수는 약 170% 증가하는 데 그쳤으며, 직원 1인당 연간 매출은 140만 달러에서 660만 달러 이상으로 상승했다.
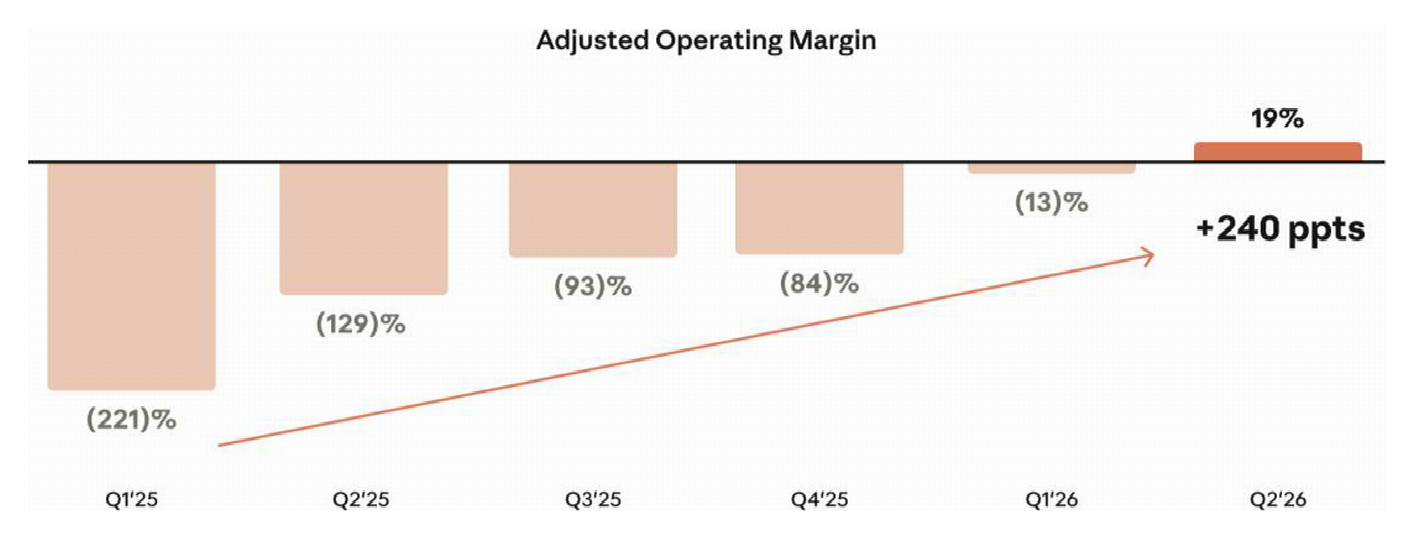 분기별 조정 영업이익률(Adjusted Operating Margin) 추이. 2025년 1분기 -221%에서 2026년 2분기 +19%로 240%p 개선되며 흑자 전환했다. 출처: Anthropic S-1, 삼성증권
특히 2026년 9월 기준 내부 코드베이스 기여분의 90% 이상을 Claude가 작성했고, 엔지니어 1인당 하루 평균 코드 기여량은 2024년 평균 대비 45배 이상 증가했다. 이러한 운영 레버리지에 힘입어 조정 영업이익률은 2025년 1분기 -221%에서 2026년 1분기 -13%로 적자 폭을 줄인 뒤, 2026년 2분기 +19%(GAAP 영업이익률도 +8.4%)로 흑자 전환했다.
4. 선행 컴퓨팅 투자와 Anthropic Direct
앤스로픽은 프런티어 모델을 개발하고 급증하는 수요에 대응하기 위해 컴퓨팅 자원의 대부분을 실제 사용 가능 시점보다 12~18개월 전에 다년 계약으로 확보한다. 자원 가동 시점부터 비용이 인식되지만 관련 매출은 이후 점진적으로 실현되므로, 신규 컴퓨팅 공급이 집중되는 분기에는 영업이익률이 일시적으로 하락할 수 있다. 또한 단기적으로 고객 수요가 장기 계약 용량을 초과하면서 비용이 비싼 단기 컴퓨팅 자원 사용이 늘어날 것으로 전망했다.
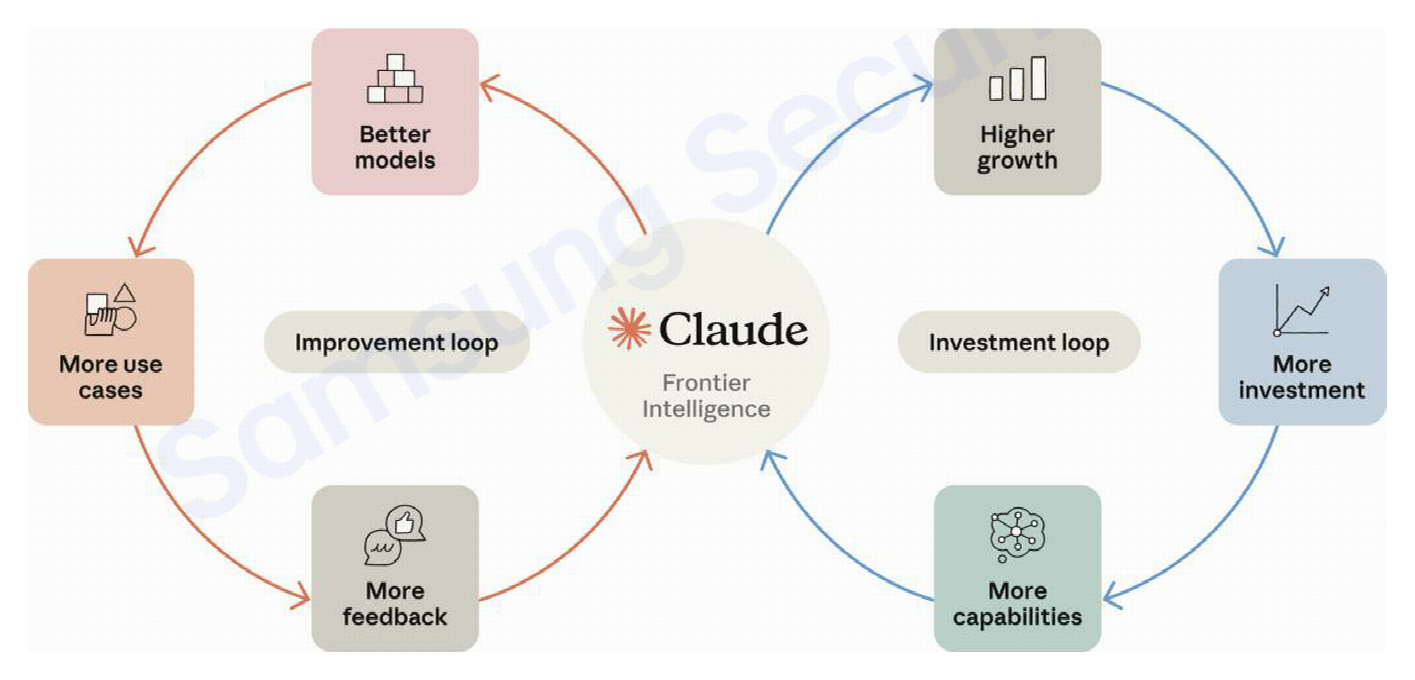 Claude 프런티어 지능을 중심으로 모델 개선이 사용 사례와 피드백을 늘리는 개선 루프(Improvement loop)와, 성장이 재투자와 역량 확대로 이어지는 투자 루프(Investment loop)의 결합 도식. 출처: Anthropic S-1, 삼성증권
앤스로픽은 중장기적으로 기존 클라우드 사업자 중심 조달에서 자체 컴퓨팅 인프라와 공급망 수직 계열화를 결합하는 구조로 전환할 계획이다. 핵심 방식인 ‘Anthropic Direct’는 칩을 직접 임차해 전용 데이터센터에 배치하는 모델이다. 데이터센터 용량은 미리 확보하고, 대규모 AI 가속기 투자는 실제 수요가 구체화되는 시점까지 연기해 자본 활용의 유연성을 확보한다.
사업 구조와 매출 변수: 과금 모델, 침투율, 에이전트 지출 격차
앤스로픽의 매출은 토큰 소비량에 비례하는 사용량 기반 과금(Pay-for-intelligence)과 정액제인 구독 기반 과금(Subscription)으로 구성된다. 2026년 상반기 전체 매출 162.86억 달러 가운데 사용량 기반 매출이 130.64억 달러로 80%, 구독 기반 매출이 32.22억 달러로 20%를 차지했다2. 지역별로는 미국 매출이 117.63억 달러(72.2%), 해외 매출이 45.23억 달러(27.8%)다.
| 구분 (백만 달러) | 2023 | 2024 | 2025 | 1H25 | 1H26 |
|---|---|---|---|---|---|
| 미국 매출 | 34 | 263 | 3,362 | 820 | 11,763 |
| 해외 매출 | 7 | 123 | 1,223 | 343 | 4,523 |
| 사용량 기반 매출 (비중) | 39 (95%) | 288 (75%) | 3,796 (83%) | 983 (85%) | 13,064 (80%) |
| 구독 기반 매출 (비중) | 2 (5%) | 98 (25%) | 789 (17%) | 180 (15%) | 3,222 (20%) |
| 매출 합계 | 41 | 386 | 4,585 | 1,163 | 16,286 |
기업 침투율과 고객 집중도 지표는 대형 고객 내부의 추가 성장 여력을 보여준다. 2026년 9월 기준 Fortune 500 기업의 50% 이상, Global 2000 기업의 30% 이상이 최근 12개월 매출 10만 달러 이상 고객이지만, Fortune 500 고객의 Claude 지출은 해당 기업 총비용의 평균 0.1% 미만이며 상위 10개 고객조차 1% 미만에 머물러 있다. 중소, 중견 및 대기업 전반으로 고객 기반이 넓어지면서 특정 대형 고객에 대한 매출 의존도도 낮아져, 2026년 1~9월 기준 단일 고객의 매출 비중은 10% 미만이고 상위 5개 고객을 제외한 나머지 고객의 매출 비중은 2026년 1분기 64%에서 3분기 79%로 확대됐다.
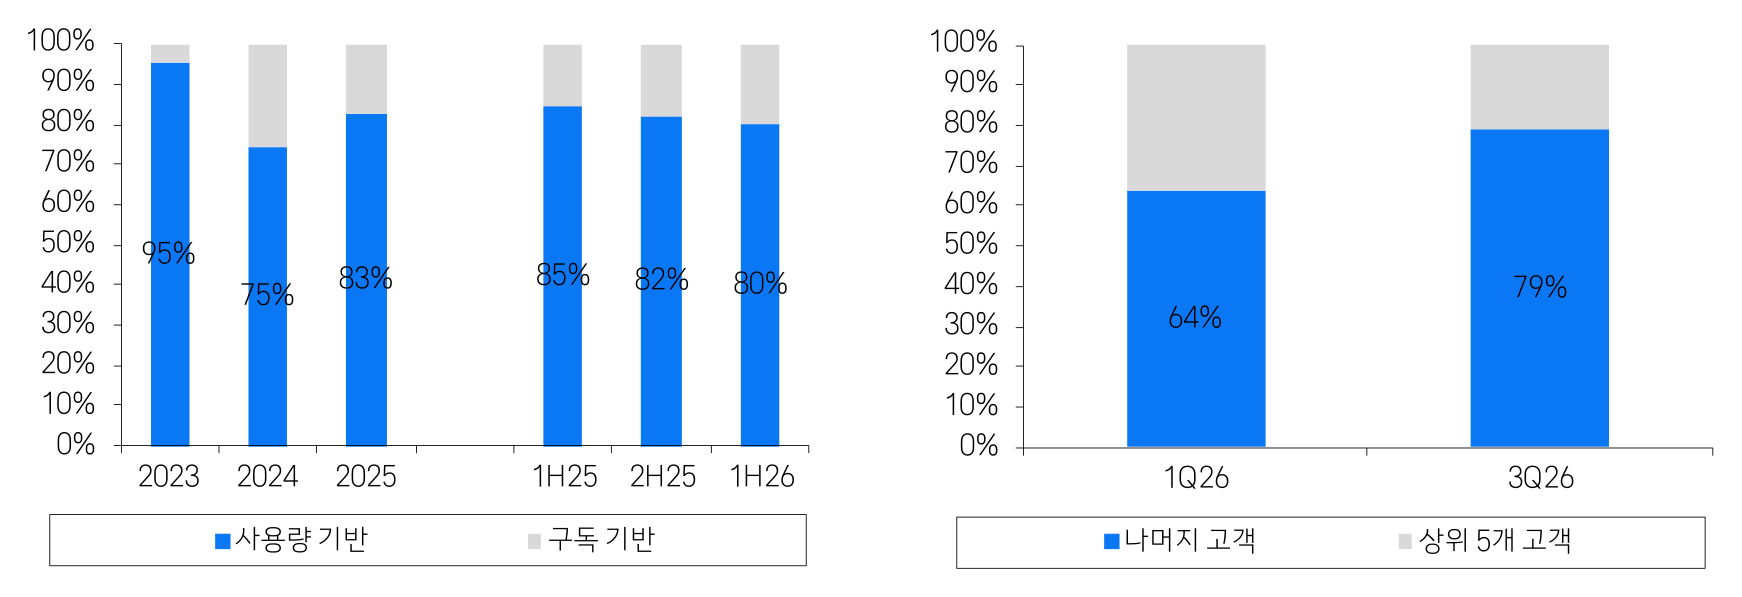 연도 및 반기별 사용량 기반 대 구독 기반 매출 비중(왼쪽)과 2026년 1분기 대비 3분기의 상위 5개 고객 외 나머지 고객 매출 비중 변화(오른쪽). 출처: Anthropic S-1, 삼성증권
에이전트 제품 도입 여부에 따른 고객당 지출 격차도 뚜렷하다. 2026년 3분기 Claude Enterprise 이용자 가운데 Claude Code 미사용자의 월평균 지출은 75달러 미만이었다. 반면 Claude Code 이용자 중 지출 상위 5%는 미사용자 월평균의 약 20배를 지출했다. 모델 단가 측면에서는 2026년 9월 출시된 Fable 5.1이 이전 버전 대비 작업당 비용을 약 25%, Opus 5.5가 약 40% 절감해 작업당 단가를 낮추고 전체 토큰 소비량 확대를 유도하고 있다.
유통과 영업에서는 개인 개발자와 실무자의 자발적 도입을 전사 계약으로 연결하는 Direct 영업조직과 맞춤형 솔루션을 구축하는 Applied AI 조직을 함께 운영한다. AWS, GCP, Azure 등 3대 클라우드 마켓플레이스 경유 매출이 2026년 상반기 전체 매출의 48%를 차지하지만, CSP 유통에서도 앤스로픽이 고객과 직접 계약 관계를 유지하고 CSP에 수수료를 지급하는 방식을 택해 가격 결정권을 보존한다. 또한 주요 사모펀드 운용사들과 합작 설립한 ‘Ode with Anthropic’을 통해 중견기업 대상 AI 솔루션 구축과 장기 운영을 지원하며, 파트너 생태계인 Claude Partner Network와 엔지니어 양성 과정인 Claude Frontier Academy를 운영 중이다.
| 단기 매출 변동 변수 | 주요 공시 지표 및 사례 | 실적 영향 |
|---|---|---|
| 신모델 출시 주기 | 2026년 3분기 매출의 80% 이상이 직전 6개월 내 출시 모델에서 발생 (2026년 1~9월 신규 모델, 기능, 앱 총 250개 출시) | 출시 빈도와 고객의 최신 모델 전환 속도가 분기 매출을 좌우 |
| 계절성 | 2026년 1월 2일을 기준으로 이전 2주간의 고객 지출이 그 직전 2주간보다 약 20% 감소 | 여름 및 겨울 휴가철 기업 개발 활동 둔화로 사용량 과금 변동 |
| 위반 계정 제재 | 2026년 1~9월 전체 매출의 약 5~7%가 이용 정책 및 상업 조건 위반 고객에서 발생한 것으로 추정 | 2026년 8~9월 탐지 및 제재 체계 강화로 향후 해당 매출 비중 축소 전망 |
| 안전성 및 수출 제한 | Mythos의 Project Glasswing 제한 출시, Fable 5 안전성 제한, 2026년 6월 수출 제한으로 Fable 5와 Mythos 5 일시 제공 중단 후 재개 | 안전 평가와 대외 규제에 따른 출시 일정 지연 및 초기 상용화 범위 제약 |
장기 컴퓨팅 인프라 지급 의무와 770억 달러 전환증권 조달
앤스로픽은 모델 개발과 추론 수요를 감당하기 위해 대형 클라우드 사업자(CSP), 네오클라우드, 반도체 공급사와 수천억 달러 규모의 장기 계약을 맺고 있다.
| 파트너 | 계약 규모 | 계약 기간 | 주요 조건 |
|---|---|---|---|
| Microsoft | 최소 449억 달러 | 2026년 11월~2033년 5월 | 사용량 무관 최소 지출 의무, 원칙적 취소 불가 |
| 최소 1,145억 달러 | 2026년 4월~2033년 7월 | 사용량 무관 최소 지출 의무, 미달 시 차액 지급 | |
| Google 등 TPU 공급업체 | 1,250억~1,500억 달러 추정 | 2028년~2031년 인도 | 추가 TPU 조달 예상액, 공급 조건에 따라 지급액 확정(고정 의무 표 제외) |
| Amazon | 최소 1,100억 달러 | 2026년 5월~2036년 4월 | 사용량 무관 최소 지출 의무, 미달 시 차액 지급 |
| Broadcom (TPU 금융리스) | 약 1,612억 달러 | 5년 만기 | 이자 제외 전체 리스료, 제3자 전용 데이터센터 배치(2026년 가동, 2027년 추가 공급) |
| SpaceX 및 xAI | 최대 1,205억 달러 | 2029년까지 | NVIDIA GPU 컴퓨팅 계약, 초기 의무기간 후 90일 사전 통지로 취소 가능 |
| Nscale | 최대 약 446억 달러 | 2033년까지 | GPU 용량 인도 및 수락 후 비용 발생 |
| Lambda | 약 413억 달러 | 2034년까지 | GPU 용량 인도 및 수락 후 비용 발생 |
| AMD | 200억 달러 초과 예상 | 2027년 초기 공급 | MI450 기반 Helios 시스템, 고정 금액 약정 없음(최대 50억 달러 지분 매입 연계) |
마이크로소프트(최소 449억 달러), 구글(최소 1,145억 달러), 아마존(최소 1,100억 달러)과의 CSP 계약은 실제 사용량이 약정 수준에 미달하더라도 정해진 최소 금액을 지급해야 하는 취소 불가 구조다. 브로드컴과는 5년 만기 TPU 금융리스 계약을 체결했으며 이자를 제외한 전체 리스료만 약 1,612억 달러에 이른다. 반면 Nscale(446억 달러) 및 Lambda(413억 달러)와의 계약은 GPU 용량이 실제 인도되고 수락된 이후부터 요금이 발생하며, 스페이스X 및 xAI와의 최대 1,205억 달러 계약은 초기 의무기간 종료 후 90일 사전 통지로 취소할 수 있다.
| 전략적 파트너 | 기존 미상환 채권 | 신규 조달 한도 | 주요 조건 |
|---|---|---|---|
| Amazon | 62억 달러 | 150억 달러 | 컴퓨팅 용량 확보 목표 연동(50억 달러 단위), 주식 전환 시 지분율 상한 12% |
| 없음 | 200억 달러 | 컴퓨팅 계약 및 최근 12개월 매출 목표 연동, 주식 전환 시 지분율 상한 14.99% | |
| Broadcom | 없음 | 420억 달러 | 장비 금융리스의 분기별 임차료 지급 전용, 기본 이자율 9% |
| 합계 | 62억 달러 | 770억 달러 | 계약별 조건 충족 시 인출 가능 (2026년 6월 말 기준 신규 한도는 미인출) |
이러한 대규모 인프라 비용을 뒷받침하기 위해 전략적 파트너들과 연계된 자본 조달 구조도 구축했다. 2026년 7월 계약을 체결한 AMD는 GPU 인도 및 배치 목표를 달성하는 단계에 맞춰, 직전 30거래일 거래량가중평균가격(VWAP)으로 산정한 가격에 앤스로픽의 Class N 보통주를 최대 50억 달러까지 매입하기로 약정했다. 나아가 아마존, 구글, 브로드컴과는 기존 미상환 무이자 전환채권 62억 달러 외에 총 770억 달러 규모의 조건부 전환증권 신규 한도를 확보했다3.
2026년 6월 말 기준 앤스로픽은 현금 및 현금성 자산 1,124억 달러와 단기투자자산 193억 달러를 합쳐 약 1,317억 달러의 유동성을 보유하고 있다. 같은 시점 재무상태표상 누적 결손금은 1,329억 달러에 이르지만, 이 가운데 1,132억 달러는 기업 가치 상승에 따라 전환증권, 파생상품부채, SAFE의 공정가치 평가액이 늘어난 결과로 반영된 비현금성 평가손실이다. 이 평가손실 가운데 723.9억 달러가 2026년 상반기 한 반기 동안 인식됐기 때문에, 장부상 순손실 규모와 실제 현금 유출입을 구분해서 봐야 한다. 실제로 2026년 상반기 영업활동 현금흐름은 39.3억 달러 순유입을 기록했다.
창업자 통제권과 장기공익신탁(LTBT)을 결합한 5종 주식 지배구조
앤스로픽은 델라웨어주 공익법인(PBC) 형태를 유지하면서 경제적 소유권, 주주총회 의결권, 이사회 선임권을 분리한 5종 주식(Class A, Class N, Class T, Class F, Class E) 구조를 채택했다.
| 구분 | Class A (일반 투자자) | Class N (전략 파트너) | Class T (LTBT) | Class F (창업자 LLC) | Class E (직원) |
|---|---|---|---|---|---|
| 의결권 | 1주 1표 | 없음 | 1주 1표 | 총 의결권의 50.1% 고정 | 1주 1표 |
| 주요 의결 대상 | 일반 안건, Class T 외 이사 선임 | 의결권 없음 | 이사회 과반(Class T 이사) 선임 | 일반 안건, Class T 외 이사 선임 | 특정 Class T 이사(1인) 선임 분쟁 시 |
| 전환 조건 | 없음 | 제3자 양도 시 Class A로 전환 | 없음 | 없음 | 없음 |
| 양도 가능 여부 | 자유 | 자유(양도 시 A로 전환) | 승인 시에만 가능 | 원칙적 불가 | 불가 |
| 배당 및 잔여재산 | 지분 비례 | 지분 비례 | 액면가만 지급 | 액면가만 지급 | 액면가만 지급 |
| 회사 상환 | 불가 | 불가 | 특정 사건 시 무상 상환 | 특정 사건 시 무상 상환 | 퇴사 등 특정 사건 시 무상 상환 |
이 지배구조의 핵심은 세 주체의 권한 분립과 공익 자본 배분이다.
- 창업자 집단의 주총 과반 통제(Class F): 공동 창업자들이 참여하는 Founder LLC는 단일 Class F 주식을 통해 일반 주주총회 안건과 Class T 외 이사 선임에서 전체 의결권의 50.1%를 행사한다. 이 Class F 주식은 배당을 받지 못하며 회사가 청산될 때도 액면가만 돌려받는데, 자격을 갖춘 잔여 창업자(Continuing Founders)가 90일 연속 3명 미만으로 줄거나 Founder LLC가 해산되면 전환기간이 개시되어 회사가 무상으로 상환할 수 있다.
- 장기공익신탁의 이사회 과반 선임권(Class T): 창업자 집단이 주주총회 의결권 과반을 보유하더라도 이사회 과반을 직접 선임할 수는 없다. 독립 기구인 장기공익신탁(LTBT)이 단일 Class T 주식을 통해 이사회 과반(Class T 이사)을 선임하는 권한을 행사하며, Class E 상환이나 Class F 권리 변경에 대한 특별 의결권도 가진다.
- 직원의 견제권(Class E): 공동 창업자를 제외한 직원에게 발행되는 Class E 주식에는 배당권과 양도권이 부여되지 않지만, LTBT가 선임하는 이사 가운데 이사회 산하 지명 및 지배구조위원회(NGC)의 동의를 받아야 하는 이사 1명의 지명 또는 해임을 둘러싸고 분쟁이 발생할 경우 Class E 주주가 제한적 의결권을 행사한다.
- 공익 목적의 주식 출연과 추가 발행: 앤스로픽은 Anthropic Public Benefit Fund를 설립해 Class N 보통주 8억 4,684만 주를 출연했으며, IPO 공모가 대비 주가가 직전 기준점보다 50% 상승할 때마다 기준 주식 수의 최대 2%를 추가 발행하는 체계를 승인했다. 공동 창업자들도 개인 보유 지분의 80%를 자선 목적에 기부하기로 약정했다. 2025년 직원 기부 매칭 프로그램 관련 비용만 5억 4,100만 달러(전체 영업비용의 약 4%)였으며, 리포트는 일반 주주의 제한적인 경영 영향력과 공익 목적의 주식 희석 및 비용 부담을 투자자 관점의 주요 리스크로 지적한다.
93페이지의 주요 리스크 요인과 재무제표 총괄
S-1 서류는 27페이지부터 119페이지까지 93페이지에 걸쳐 사업과 지배구조 전반의 위험 요인을 공시하고 있으며, 리포트 15쪽은 이를 12개 항목과 투자 시사점으로 압축해 정리한다.
| 리스크 요인 | 세부 내용 | 시사점 |
|---|---|---|
| 장기 컴퓨팅 의무 | 일부 데이터센터 계약 초기 기간은 20년이며 미사용 용량에도 비용 부담 조건 포함 | 매출 성장이나 컴퓨팅 수요가 예상에 못 미쳐도 장기간 비용 지속 가능성 |
| 차입과 추가 자금 조달 부담 | 2026년 6월 말 차입금 62억 달러, Broadcom 관련 최대 420억 달러 전환약속어음 발행 가능 약정 (추가 차입, 자산 처분, 배당 제한 조항 포함) | 현금흐름이 채무 상환과 인프라 투자에 충분하지 못하면 자금 조달 조건 악화 |
| 순손실과 상장 후 주식보상비용 | 순손실에 전환채권 등의 공정가치 변동 724억 달러 포함; 상장 완료 시 가속할 RSU 미인식 비용 누적 29억 달러, 추가 인식 예정액 237억 달러 | 순손실과 실제 현금 유출 구분 필요; 대규모 주식보상비용은 향후 손익과 주식 수에 영향 |
| 컴퓨팅 공급 부족과 수요 예측 오차 | 과거 컴퓨팅 수요 과소 예측으로 용량 제약 및 제품 배포 차질 경험; 반대로 장기 약정 후 수요 미달 시 미사용 용량 비용 부담 | 컴퓨팅 확보 실패는 모델 개발과 고객 서비스 제약, 과잉 약정은 비용과 현금흐름 압박 |
| HBM 및 첨단 반도체 공급망 집중 | AI 가속기 핵심 부품인 HBM과 고성능 메모리는 소수 업체가 생산 | 공급 부족 지속 시 소수 핵심 제조업체의 전략적 중요성과 대형 고객의 물량 선점 경쟁 부각 |
| 모델 경쟁력 유지의 불확실성 | 오픈AI, 구글 등 대형 AI 개발사, 전문 AI 기업, 오픈웨이트 모델과의 경쟁 | 기술 우위 약화 시 사용량, 가격 결정력, 매출 성장 및 대규모 인프라 투자 회수에 동시 영향 |
| 상위 고객과 유통 경로 집중 | 2026년 1~9월 상위 5개 고객이 매출의 약 25% 차지; CSP 마켓플레이스 경유 매출 비중은 2026년 상반기 48% | 주요 고객의 지출 축소나 CSP 유통 및 정산 차질이 매출과 현금 회수에 영향 |
| 급속한 확장에 따른 운영 및 인력 부담 | 직원 수가 2024년 말 약 940명에서 2026년 9월 말 약 5,300명으로 증가 | 인력과 운영 체계가 성장 속도를 따라가지 못할 경우 서비스 품질, 비용 효율, 고객 유지에 부담 |
| AI 안전 사고와 에이전트 자율 행동 | 사이버보안 평가 환경의 설정 오류로 모델 4개가 실제 외부 시스템에 10~34시간 무단 접근한 사례 존재 | 비의도적 행동이나 통제 실패는 고객 신뢰 저하, 규제 조치, 소송 비용 및 출시 지연으로 연결 |
| 사이버 보안 및 개인정보 위험 | 국가 지원 공격, 내부자 위협, 모델 가중치 탈취, 에이전트의 외부 시스템 연동에 따른 공격 표면 확대 | 보안 사고 시 지식재산 및 고객 데이터 노출, 서비스 중단, 규제 보고와 배상 비용 증가 |
| 저작권 및 학습 데이터 관련 소송 | Bartz 저작권 집단소송 합의금 15억 달러, 음악출판사와 Reddit 소송 진행 중; 일부 계약에 지식재산권 침해 관련 무제한 배상 의무 포함 | 소송 결과에 따른 추가 비용, 학습 데이터 사용 제한, 모델 재학습 또는 제품 변경 가능성 |
| 규제, 수출 제한 및 공공 기관 거래 위험 | 2026년 6월 수출 제한으로 Fable 5와 Mythos 5 일시 제공 중단 후 재개, 2026년 10월 FTC 정보 공개 요구; 2026년 미 국방부의 공급망 위험 지정 소송(항소심 지정 유지 결정 후 재심 청구, 정부 매출 비중 약 1%) | 규제 변경이나 정부 조치가 제품 출시, 해외 판매, 정부 계약 및 일반 상업 고객 관계에 영향 |
마지막으로 리포트 16~19쪽에 수록된 연간, 반기, 분기별 손익계산서와 재무상태표, 현금흐름표의 핵심 수치를 두 표로 정리했다.
| 손익 및 현금흐름 요약 (백만 달러) | 2023 | 2024 | 2025 | 1H25 | 2H25 | 1H26 |
|---|---|---|---|---|---|---|
| 매출액 | 41 | 386 | 4,585 | 1,163 | 3,422 | 16,286 |
| 매출원가 | 26 | 752 | 2,773 | 1,019 | 1,754 | 2,380 |
| 매출총이익 (매출총이익률) | 15 (36.6%) | -366 (-94.8%) | 1,812 (39.5%) | 144 (12.4%) | 1,668 (48.7%) | 13,906 (85.4%) |
| 영업비용 합계 | 592 | 3,366 | 12,645 | 3,298 | 9,347 | 16,979 |
| - 컴퓨트 및 인프라 (연구개발 등) | 433 | 2,522 | 7,326 | 2,334 | 4,992 | 8,945 |
| - 인건비 | 95 | 454 | 1,839 | 538 | 1,301 | 3,152 |
| - Bartz 소송 합의금 | - | - | 1,500 | - | 1,500 | - |
| - 판매, 마케팅 및 파트너십 | 2 | 43 | 568 | 120 | 448 | 3,168 |
| - 기타 영업 및 관리비 | 62 | 347 | 1,412 | 306 | 1,106 | 1,714 |
| GAAP 영업이익 (영업이익률) | -551 (-1,343.9%) | -2,980 (-772.0%) | -8,060 (-175.8%) | -2,135 (-183.6%) | -5,925 (-173.1%) | -693 (-4.3%) |
| 전환사채, 파생상품 및 SAFE 공정가치 변동 | -1,045 | -5,434 | -34,308 | -10,942 | -23,366 | -72,388 |
| GAAP 순이익 | -1,531 | -8,309 | -41,965 | -12,969 | -28,996 | -80,748 |
| 조정 영업이익 (조정 영업이익률) | -522 (-1,273.2%) | -2,788 (-722.3%) | -4,854 (-105.9%) | -1,849 (-159.0%) | -3,005 (-87.8%) | 1,618 (9.9%) |
| 조정 순이익 (조정 순이익률) | -457 (-1,214.6%) | -2,683 (-795.1%) | -4,448 (-197.0%) | -1,741 (-249.7%) | -2,707 (-179.1%) | 2,671 (16.4%) |
| 영업활동 현금흐름 | -1,627 | -5,692 | -2,637 | -1,513 | -1,124 | 3,929 |
| 기말 현금, 현금성자산 및 제한예금 | 1,620 | 3,154 | 17,401 | 6,342 | 17,401 | 114,918 |
반기 기준으로는 2026년 상반기 매출총이익률이 85.4%(매출 162.86억 달러, 매출원가 23.80억 달러)까지 상승했고, 연구개발용 컴퓨트 비용 등을 포함한 영업비용 차감 후 조정 영업이익은 16.18억 달러(9.9%) 흑자를 기록했다4. 분기별 흐름을 보면 2026년 2분기의 수익성 전환이 더욱 선명하게 확인된다.
| 분기별 손익 추이 (백만 달러) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 매출액 (QoQ) | 376 (-) | 787 (+109.3%) | 1,382 (+75.6%) | 2,040 (+47.6%) | 4,731 (+131.9%) | 11,555 (+144.2%) |
| 컴퓨트 및 인프라 비용 | 944 | 1,390 | 2,047 | 2,945 | 3,387 | 5,558 |
| 인건비 | 218 | 320 | 489 | 812 | 1,295 | 1,857 |
| 판매, 마케팅 및 파트너십 | 24 | 96 | 202 | 246 | 1,033 | 2,135 |
| GAAP 영업이익 (영업이익률) | -935 (-248.7%) | -1,200 (-152.5%) | -3,089 (-223.5%) | -2,836 (-139.0%) | -1,667 (-35.2%) | 974 (8.4%) |
| 전환사채 등 공정가치 변동 | -5,701 | -5,241 | -9,165 | -14,201 | -12,791 | -59,597 |
| GAAP 순이익 | -6,592 | -6,377 | -12,138 | -16,858 | -14,439 | -66,309 |
| 조정 영업이익 (조정 영업이익률) | -830 (-220.7%) | -1,019 (-129.5%) | -1,284 (-92.9%) | -1,721 (-84.4%) | -617 (-13.0%) | 2,235 (19.3%) |
| 조정 순이익 (조정 순이익률) | -786 (-209.0%) | -955 (-121.3%) | -1,168 (-84.5%) | -1,539 (-75.4%) | -310 (-6.6%) | 2,981 (25.8%) |
가장 흥미로운 지점
나는 앤스로픽이 단위 경제성(Unit Economics)을 개선해 2026년 2분기 GAAP 영업흑자와 상반기 조정 영업흑자를 달성한 점이 가장 인상적이다. 컴퓨팅 지출 대비 매출 배수가 5개 분기 만에 0.40배에서 2.08배로 높아지고 상반기 매출총이익률이 85.4%를 기록하면서, 프런티어 AI 연구소가 학습 및 추론 연산 비용을 감당하고도 영업현금흐름을 창출할 수 있음을 숫자로 입증했다. 2026년 2분기 GAAP 순손실 663억 달러에는 기업 가치 상승에 따른 기존 전환사채와 SAFE의 공정가치 평가손실 596억 달러가 반영됐으며, 2026년 상반기 영업활동 현금흐름은 39.3억 달러 순유입이었다.
이 흑자 구조를 지탱하는 핵심 동력은 에이전트 실행 레이어의 토큰 소비 승수 효과다. 2026년 3분기 Claude Enterprise 고객 가운데 Claude Code 이용자 상위 5%가 미사용자 월평균(75달러 미만)의 약 20배를 지출한다는 데이터는, 앤스로픽이 단순 대화형 인터페이스를 지나 하네스(Agent SDK, Managed Agents)와 Claude Code, Cowork 같은 자율 실행 도구를 직접 구축하는 이유를 설명해 준다. 반면 컴퓨팅 인프라 측면에서는 실제 가동 시점보다 12~18개월 앞서 다년 계약을 맺어야 하는 산업 특성상 수천억 달러 규모의 고정 지급 의무가 뒤따르므로, 앞으로의 분기별 수익성은 에이전트 워크플로의 확산 속도가 이미 약정한 컴퓨팅 용량 증가 속도를 계속 초과할 수 있는지에 따라 결정될 것이다.
출처
- 삼성증권 글로벌주식팀 이영진 Senior Analyst, 「앤스로픽 (Anthropic, 미국 비상장): 마침내 공개된 S-1 서류 파헤치기」, 2026-10-27 (총 21쪽, 원자료: Anthropic S-1 Filing)
- 치비 서소영 삽화 2장은 「느낌적인 느낌을 숫자로 옮기는 일」의 치비 서소영 라인아트를 참조해 gpt-image-2.5-flare로 따로 생성했다.
공모가를 비롯한 상장 관련 주요 숫자와 2026년 10월 말 기준 연 환산 매출 등 일부 데이터는 이번 공시 초안에 빈칸으로 남겨져 있으며, 11월 중순으로 거론되는 실제 상장 일정에 맞춰 수정본이 공시될 예정이다. ↩︎
기업 고객과의 연간 및 다년 계약은 최소 지출 약정과 약정 기준 가격을 조합한다. 앤스로픽은 회계상 계약 매출의 대부분을 실제 토큰 사용량에 따라 인식하며, 구독 매출은 12개월 이하의 구독 기간 동안 인식한다. ↩︎
전환증권의 주식 전환에 따른 지분 희석과 지배력 변동을 제한하기 위해 아마존에는 12%, 구글에는 14.99%의 지분율 상한이 적용된다. 상한으로 인해 전환되지 못한 채권은 이월채권으로 남아 향후 전환되거나 만기 상환된다. ↩︎
리포트 16쪽의 연간 및 반기 손익계산서 표 하단에는 1H26 조정 순이익이 2,671백만 달러로 기재되어 있으나 바로 아래 조정 순이익률 칸에는
(-83.6%)로 오기되어 있다. 매출 16,286백만 달러 대비 조정 순이익 2,671백만 달러의 비율은+16.4%다. 리포트 17쪽에는 2026년 1분기 조정 순이익이 -310백만 달러(-6.6%), 2분기 조정 순이익이 +2,981백만 달러(+25.8%)로 기재돼 있어 두 분기의 합계도 +2,671백만 달러 흑자가 맞다. ↩︎