3줄 요약
- CNBC는 10월 7일, 독립 금융 리서치 회사 New Constructs가 Anthropic의 나스닥 상장을 “2026년 가장 터무니없는 IPO"로 지목했다고 보도했다. Anthropic은 상장 때 기업 가치 2조 달러를 목표로 한다고 알려져 있는데, New Constructs는 Anthropic의 가치를 1,500억 달러로 평가했다.
- New Constructs는 유출된 투자설명서에 나온 2025년 매출 46억 달러와 늘어나는 영업손실, 오픈소스 모델과의 경쟁을 근거로 “Anthropic에 사업성이 있다고 보지 않는다"고 썼다. 2조 달러를 정당화하려면 Anthropic이 2035년에 벌어야 하는 이익이 엔비디아의 최근 1년 이익의 두 배라는 계산도 함께 제시했다.
- New Constructs는 2019년 WeWork의 상장 철회를 맞혔지만, 2020년 DoorDash에 대한 판정은 틀렸다. 이번 보고서는 투자설명서가 아직 비공개여서 유출 보도에 나온 수치로 계산했다.
1,500억 달러라는 평가
Anthropic은 나스닥 상장을 준비하고 있다. 여러 보도에 따르면 회사가 상장 때 목표로 하는 기업 가치는 2조 달러다. New Constructs는 10월 6일에 낸 보고서에서 이 상장을 “2026년 가장 터무니없는 IPO"라고 불렀다. 월가가 “투자자가 얼마나 쉽게 속는지를 묻는 전례 없는 시험"을 치르게 됐다고도 썼다. New Constructs는 Anthropic의 가치를 1,500억 달러로 계산했다.1
New Constructs의 계산에 따르면, 2조 달러라는 가치를 정당화하려면 Anthropic이 2035년에 벌어야 하는 이익은 엔비디아가 최근 1년 동안 낸 이익의 두 배다. 엔비디아는 세계에서 시가총액이 가장 큰 기술 기업이고, 최근 네 분기 순이익은 1,900억 달러 이상이었다.
로이터가 입수한 Anthropic의 투자설명서 사본에 따르면 2025년 매출은 46억 달러였고 순손실은 420억 달러였다. 투자설명서(S-1)는 미국에서 상장하려는 회사가 증권거래위원회에 내는 신고 서류로, 사업 내용과 재무제표, 위험 요인을 기재한다. Anthropic은 이 서류를 아직 공개하지 않았다.
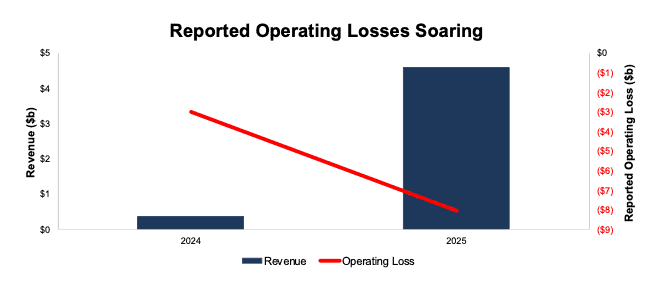
순손실 420억 달러 중 약 340억 달러는 현금이 나가지 않는 장부상 비용이다. Anthropic이 받은 투자금 일부는 나중에 주식으로 바뀌는 전환사채다. 회사 가치가 오르면서 이 사채의 가치도 올랐고, Anthropic은 회계 기준에 따라 그 증가분을 손실로 기록했다. 이 장부상 비용을 뺀 영업손실은 2024년 30억 달러에서 2025년 80억 달러로 늘었다.2
New Constructs는 이렇게 결론을 내렸다.
우리는 Anthropic에 사업성이 있다고 보지 않는다. 오픈소스 모델이 등장한 이후, 폐쇄형 모델이 이익을 내기 어렵다는 점은 분명해졌다.
보고서가 문제 삼은 수익성
New Constructs 보고서는 Anthropic의 매출 성장을 인상적이라고 평가했다. 매출은 2024년 약 4억 달러에서 2025년 약 46억 달러로 12배가 됐다. 뉴욕타임스는 Anthropic의 연환산 매출이 2026년 말에 1,000억 달러가 될 것으로 전망했다. 연환산 매출은 가장 최근 한 달 매출에 12를 곱한 값이다. 보고서는 이 매출에서 이익을 낼 수 있느냐고 물었다.
첫 번째 근거는 손실의 규모다. 보고서는 최근 상장한 기술 기업들이 상장 직전 연도에 기록한 영업손익과 Anthropic의 2025년 영업손익을 비교했다.
| 회사 | 상장 직전 연도 영업손익 |
|---|---|
| Anthropic (2025년) | 손실 80억 달러 |
| SpaceX | 손실 26억 달러 |
| Uber | 손실 30억 달러 |
| Rivian | 손실 10억 달러 |
| ARM | 이익 7억 달러 |
| Airbnb | 손실 5억 달러 |
Anthropic의 영업손실은 SpaceX의 세 배 이상이다. 그런데도 Anthropic이 목표로 하는 가치는 SpaceX 상장 가치의 1.1배다. Uber, Rivian, ARM, Airbnb 네 회사의 상장 가치를 모두 더한 값과 비교하면 8배다.
두 번째 근거는 가격 결정력이다. New Constructs는 최고 성능 AI 모델 사업에는 경쟁 우위가 거의 없다고 봤다. 경쟁 모델들이 훨씬 낮은 비용으로 Anthropic 모델과 같거나 더 나은 성능을 낸다는 것이다. New Constructs가 이전 보고서에서 비교한 결과, Claude Fable 5와 Mythos 5는 DeepSeek R1보다 입력 토큰 기준 약 18배, 출력 토큰 기준 23배 비쌌다. 보고서는 오라클 공동 창업자 래리 엘리슨이 연초에 한 말도 인용했다. 대형 언어 모델이 범용 상품이 되고 있다는 것이다.
토큰 가격도 떨어지고 있다. Silicon Data의 LLM 토큰 지출 지수는 대형 언어 모델 토큰의 시세를 추적한다. 이 지수는 2026년 5월 말 2.04달러에서 8월 말 0.97달러로 떨어졌고, 10월 4일에는 0.96달러였다. New Constructs는 토큰 가격이 높던 때에도 Anthropic과 OpenAI의 이익률이 마이너스였다고 지적했다. 그리고 이번 가격 하락은 두 회사가 AI 매출에서 이익을 내기가 매우 어렵다는 뜻이라고 해석했다.
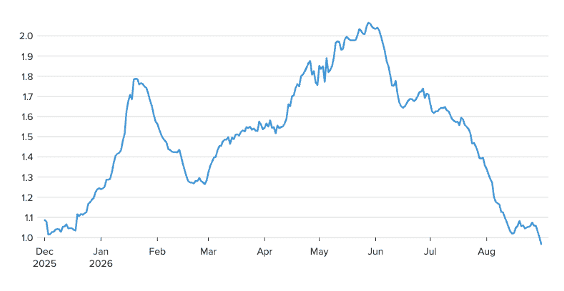
Silicon Data의 LLM 토큰 지출 지수(2025년 12월부터 2026년 8월까지). New Constructs 보고서가 CNBC의 9월 1일 기사에서 인용한 그림이다.
2조 달러를 역산한 세 시나리오
New Constructs는 역DCF 모형으로 2조 달러라는 가격이 전제하는 미래 실적을 계산했다. DCF(현금흐름 할인)는 회사가 앞으로 벌어들일 현금을 현재 가치로 환산해 더하는 방식으로 기업 가치를 구한다. 역DCF는 반대로, 주어진 가격이 정당화되려면 회사가 앞으로 얼마를 벌어야 하는지 계산한다.
이익은 세후 영업이익(NOPAT)으로 계산했다. 미래 현금을 현재 가치로 바꾸는 할인율에는 가중평균자본비용(WACC)을 썼다. 가중평균자본비용은 회사가 주식과 빚으로 자금을 조달하는 데 드는 평균 비용이다. New Constructs는 마이크로소프트, 애플, 알파벳, 아마존, 엔비디아, 메타, 오라클 일곱 회사의 평균값인 9.33%를 적용했다.
세 시나리오 모두 Anthropic의 매출이 2026년에 11배(1,000% 증가), 2027년에 2배가 된다고 가정한다. 세 시나리오는 2028년 이후의 매출 성장률 가정과 이익률 가정이 서로 다르다.
| 항목 | 2조 달러 시나리오 | 성장 둔화 시나리오 | 메타 수준 시나리오 |
|---|---|---|---|
| 세후 영업이익률 | 곧바로 10%, 10년 유지 | 10년에 걸쳐 20%로 개선 | 10년에 걸쳐 20%로 개선 |
| 2028년부터 2035년까지 연평균 매출 성장률 | 56% | 36% | 20% |
| 2035년 매출 | 3조 6,000억 달러 | 1조 2,000억 달러 | 4,470억 달러 |
| 2035년 세후 영업이익 | 3,580억 달러 | 2,420억 달러 | 890억 달러 |
| 계산한 현재 가치 | 2조 달러 | 1조 1,000억 달러 | 1,440억 달러 |
2조 달러 시나리오에서 2035년 매출은 3조 6,000억 달러다. 할인율 계산에 쓴 일곱 회사의 최근 12개월 매출을 모두 더하면, 이 금액은 그 합계의 1.4배다. 같은 시나리오의 2035년 세후 영업이익은 3,580억 달러다. 이 금액은 엔비디아의 최근 12개월 세후 영업이익 1,840억 달러의 2배이고, 애플의 1,360억 달러의 2.6배다. 반면 2025년 Anthropic의 영업이익률은 마이너스 175%였다.
성장 둔화 시나리오의 가치는 목표 가치보다 43% 낮다. 이 시나리오에서도 2035년의 Anthropic은 매출과 세후 영업이익이 가장 많은 회사라고 가정한다. 비교 대상은 New Constructs가 분석하는 모든 회사다.
메타 수준 시나리오의 가치는 목표 가치보다 93% 낮다. CNBC가 1,500억 달러로 전한 값이 이 시나리오의 1,440억 달러다. 2035년 세후 영업이익은 890억 달러로, 메타의 최근 12개월 세후 영업이익과 같다. 2035년 매출은 4,470억 달러로, 애플의 최근 12개월 매출 4,670억 달러보다 조금 적다.
세 시나리오가 공통으로 적용한 처리도 두 가지 있다. Anthropic이 2025년 말 보유한 현금 203억 달러는 가치에 더했다. 투자설명서에 나온 클라우드, 컴퓨팅, 인프라 분야의 계약 의무 5,180억 달러는 부채로 보고 뺐다. 매출이 늘어나는 데 필요한 투자는 처음 4년 동안 매출 증가분의 50%, 이후 6년 동안은 15%로 가정했다.3
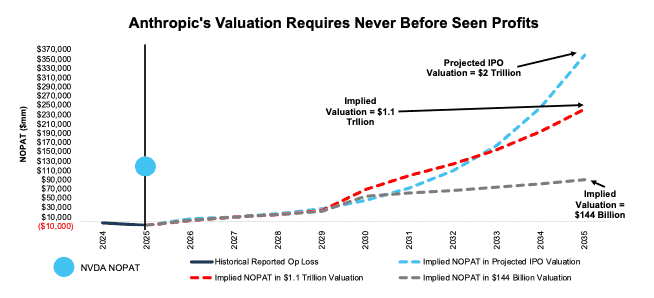
New Constructs 보고서 그림. 진한 실선은 실제 영업손실이다. 하늘색 점선은 2조 달러 시나리오, 빨간 점선은 1조 1,000억 달러 시나리오, 회색 점선은 1,440억 달러 시나리오가 각각 요구하는 세후 영업이익이다. 파란 점은 엔비디아의 2025년 세후 영업이익이다.
New Constructs가 본 상장의 목적
CNBC는 New Constructs가 이 상장의 목적을 어떻게 보는지도 전했다. 보고서는 이 IPO의 목적이 공개 시장 투자자들을 부유하게 만드는 일이 아닌, Anthropic 지분을 이미 보유한 월가 투자자들이 그 지분을 현금으로 바꿀 기회를 얻는 데 있다고 봤다.
보고서에 따르면 전통적으로 기업은 사업 확장에 필요한 돈을 상장으로 조달하고, 공모에 참여한 투자자는 그 성장으로 생기는 가치를 함께 얻는다. New Constructs는 Anthropic이 비상장 상태에서 이미 1,220억 달러를 조달했다는 점을 근거로 들었다. 오라클, 애플, 아마존, 구글, 메타 다섯 곳이 상장 전에 조달한 금액을 모두 더하면, 1,220억 달러는 그 합계의 50배 이상이다. 상장 전 투자를 가장 많이 받은 회사로 꼽히던 2019년의 Uber와 비교해도 5배다.
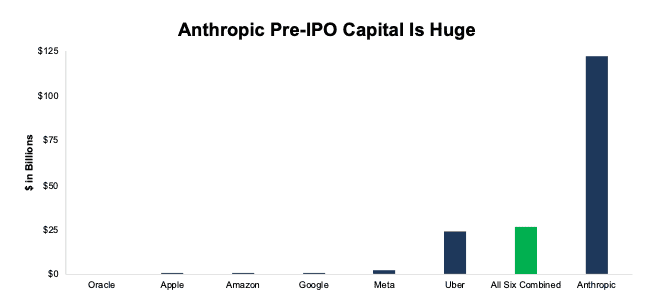
New Constructs 보고서 그림. 오라클, 애플, 아마존, 구글, 메타, Uber가 상장 전에 조달한 자본과 Anthropic의 약 1,220억 달러를 비교했다. 초록 막대는 Uber를 포함한 여섯 회사의 합계다.
초기 투자자 중에는 회사 가치가 6억 2,300만 달러일 때 투자한 이들도 있다. 2026년 5월 투자 유치에서 Anthropic의 가치는 9,650억 달러로 평가됐고, 비상장 기업으로는 역대 최고였다. New Constructs는 Anthropic이 비상장 투자자들에게서 조달할 수 있는 만큼 이미 조달했다고 봤다. 이 투자자들이 수익을 실현하려면 회사가 공개 시장에서 자금을 받아야 한다는 것이다. 뉴욕타임스는 이번 상장으로 공동 창업자 중 최소 7명이 억만장자가 될 것이라고 보도했다.
보고서는 계약 의무도 상장을 서두르는 이유로 꼽았다. 유출된 투자설명서에는 클라우드, 컴퓨팅, 인프라 분야의 계약 의무 5,180억 달러가 나오고, 로이터에 따르면 이 중 80%는 취소할 수 없다. New Constructs는 기업 가치 2조 달러의 상장 없이는 Anthropic이 이 의무를 이행하기 어렵다고 봤다.
보고서는 이 계약이 AI 업계의 순환 구조와 연결된다고 설명했다. Anthropic은 계약을 맺은 대형 클라우드 사업자에게서 컴퓨팅을 공급받는다. 클라우드 사업자는 이 계약 덕분에 재무 지표가 좋아지고, 이를 근거로 데이터센터 건설 자금을 빌린다. 보고서는 Anthropic이 대금을 치르지 못하는 경우도 가정했다. 그러면 클라우드 사업자는 빚을 갚을 돈을 잃는다. Anthropic 역시 더 나은 모델을 만드는 데 필요한 컴퓨팅을 확보하지 못한다. 보고서는 이 경우 대출이 중단되고 AI 기업들의 가치가 연쇄적으로 하락할 수 있다고 경고했다.
보고서는 매출이 소수 고객에게 집중된 점도 위험으로 들었다. 로이터에 따르면 2025년 매출의 약 25%가 이름이 공개되지 않은 고객 두 곳에서 나왔다. 구글과 아마존의 클라우드 플랫폼에서 발생한 매출도 전체의 약 47%였다. 두 회사는 Anthropic의 주요 투자자인 동시에, 자체 AI 모델로 Anthropic과 경쟁한다.
투자설명서의 위험 요인
New Constructs는 Anthropic이 스스로 밝힌 위험 요인까지 투자를 피해야 할 이유로 들었다. 투자설명서에서 Anthropic은 AI가 “인류에게 파국적이거나 실존적인 위험"이 될 수 있다고 썼다. 보고서에 따르면 투자설명서 261쪽 중 80쪽이 위험 요인이고, 사업 설명은 48쪽이다.
보고서는 투자설명서가 열거한 시나리오도 인용했다. Anthropic의 AI가 작동 중단을 거부하거나, 정보를 숨기거나 조작하거나, 협박과 비슷한 행동을 할 수 있다는 내용이다. 회사의 안전성 평가를 속일 만큼 높은 인식 능력을 갖출 수 있다는 내용도 있다. 한편 미국 연방거래위원회는 최근 소비자 피해 가능성을 이유로 Anthropic과 OpenAI 조사에 착수했다.
New Constructs는 이 서술이 주주 소송을 피하려는 목적이라고 해석했다. 그러면서 회사 스스로 제품의 안전성을 검증하지 못한다면 투자자가 어떻게 안심할 수 있느냐고 물었다. 상장으로 인류를 파멸시킬 수도 있는 회사의 창업자와 초기 투자자가 큰 부자가 된다면, 역사에 남을 아이러니가 될 것이라고 보고서는 표현했다.
New Constructs의 지난 판정
New Constructs의 창업자이자 CEO인 David Trainer는 IPO에 비관적인 판정을 자주 내리는 인물로 월가에 알려져 있다. CNBC는 그의 지난 판정 가운데 맞힌 것과 틀린 것을 함께 정리했다.
| 해 | 대상 | 판정 이후 |
|---|---|---|
| 2019 | WeWork | 비상장 가치 470억 달러. 보고서 6주 뒤 상장을 철회했고, 2023년 파산했다. |
| 2020 | DoorDash | 상장 첫날 시가총액 600억 달러 이상을 기록했고, 지금은 830억 달러다. |
| 2021 | Allbirds | 상장 첫날 가치 41억 달러. 올해 자산을 American Exchange Group에 팔고 대금으로 약 3,900만 달러를 받아 AI 사업으로 전환했다. |
New Constructs는 2019년 WeWork를, 2020년 DoorDash를 각각 그해 “가장 터무니없는 IPO"로 지목했다. DoorDash를 두고는 WeWork와 “비슷하게 불리한” 회사라고 했지만, DoorDash는 상장 이후 가치를 유지했다. 2021년 CNBC 인터뷰에서 Trainer는 “이상한 일은 일어나기 마련"이라며 자신의 판정이 늘 맞지는 않는다고 인정했다. Trainer는 당시 이렇게 말했다.
그 일에 신경 쓸 수는 없다. 내가 옳다고 생각하는 것을 지켜야 한다.
보고서가 쓴 숫자와 최근 실적
New Constructs는 투자설명서의 실제 서류를 보지 못했다. 보고서는 그 사정을 이렇게 적었다.
Anthropic의 S-1을 선별적으로 받아 본 소수에 들 만큼 우리는 운이 좋지 못했다. 그래도 유출된 재무 보도만으로 이 IPO 투자의 막대한 위험을 평가하기에는 충분하다.
보고서는 뉴욕타임스 등의 보도에 나온 수치를 근거로 계산했다. Anthropic은 7월 말에 연환산 매출이 650억 달러로 1년 전의 7배라고 밝혔고, CNBC는 이 점도 함께 전했다. Anthropic은 CNBC의 논평 요청에 답하지 않았다.
CNBC 기사가 다루지 않은 수치도 있다. 같은 유출 문서를 분석한 PitchBook에 따르면 2026년 1분기 매출은 47억 3,000만 달러로 2025년 전체 매출보다 많았다. 2분기 매출은 잠정치 기준 115억 달러 이상이었다. PitchBook은 2분기에 주식 보상 비용을 제외한 조정 영업이익이 흑자였다고 전했다.4 같은 분석에서 2조 달러는 2025년 매출의 약 435배다. 2분기 매출을 연환산한 460억 달러와 비교하면 44배 미만이고, 7월 연환산 매출 650억 달러와 비교하면 약 31배다.
가장 흥미로운 지점
세 시나리오를 직접 계산해 보고 나서야 1,440억 달러라는 숫자가 어떤 가정에서 나왔는지 알게 됐다. 이 시나리오에서 Anthropic은 2026년에 매출을 11배로 늘린다. 2035년 매출 4,470억 달러는 애플의 현재 연 매출과 비슷하고, 이익은 메타와 같은 수준이다. 그런데도 계산 결과가 1,440억 달러인 것은 미래 이익을 할인해 더한 값에서 5,180억 달러의 계약 의무를 부채로 빼기 때문이다. 같은 보고서가 Anthropic에 사업성이 있다고 보지 않는다고 쓴 점을 떠올리면, 가장 비관적인 시나리오조차 보고서의 결론보다 Anthropic에 훨씬 후한 가정을 쓴 셈이다.
세 시나리오의 2026년 가정은 지금의 매출 추이와 비슷하다. 상반기 매출은 162억 달러다. 하반기에도 매달 7월 연환산 매출 650억 달러에 해당하는 매출이 나온다고 가정하면 연간 매출은 약 490억 달러다. 2025년 매출의 11배인 506억 달러와 큰 차이가 없다. 그러니 결과가 2조 달러냐 1,440억 달러냐는 2028년 이후의 성장률과 이익률을 어떻게 가정하느냐에 따라 달라진다. 5,180억 달러를 부채로 빼는 처리는 세 시나리오가 똑같다. 투자설명서가 공개되면 이 계약의 연도별 지급 일정부터 확인하고 싶다.
출처
CNBC, Isabel O’Brien, “Anthropic will be ‘most ridiculous IPO’ of year, analyst says”, 2026-10-07. 원문: https://www.cnbc.com/2026/10/07/anthropic-will-be-most-ridiculous-ipo-of-year-analyst-says.html
보고서 세부와 그림: New Constructs, Kyle Guske II, “Anthropic Is The Most Ridiculous IPO of 2026”, 2026-10-06. https://www.newconstructs.com/anthropic-is-the-most-ridiculous-ipo-of-2026/
2026년 분기 실적과 가치 배수: PitchBook, Harrison Rolfes, “Anthropic’s Leaked Financials Reflect Fast Growth, but Not a $2 Trillion Valuation”, Morningstar 게재, 2026-10-02. https://www.morningstar.com/stocks/anthropics-leaked-financials-reflect-fast-growth-not-2-trillion-valuation
보고서 작성자는 New Constructs의 선임 애널리스트 Kyle Guske II다. 1,500억 달러는 CNBC가 전한 값이고, 보고서의 계산값은 1,440억 달러다. ↩︎
순손실과 영업손실의 구분은 New Constructs 보고서와 PitchBook 분석을 따랐다. ↩︎
보고서는 이 가정들이 낙관적일 수 있다고 덧붙였다. 손실이 이어지는 동안 보유 현금은 운영비로 쓰일 가능성이 크고, 컴퓨팅 자원을 계속 확보해야 하므로 투자 규모도 더 커질 수 있다. 할인율 역시 현금을 꾸준히 버는 성숙한 대기업들의 평균이어서, Anthropic에는 더 높은 값을 적용할 근거가 있다고 썼다. ↩︎
PitchBook은 이 흑자가 현금 창출이나 매출총이익률 개선을 입증하지는 못한다고 덧붙였다. 유출된 투자설명서 초안에는 매출총이익률이 나오지 않는다. ↩︎